 Trading Desk
SoftwareOne: Zu Unrecht abgestraft?
-
Christian Ingerl
Redaktor
Manchmal reicht es nicht, die Erwartungen zu übertreffen: Obwohl der IT-Dienstleister im dritten Quartal besser abschnitt als prognostiziert und sogar seine Jahresziele anhob, ging die Aktie auf Talfahrt. Die negative Reaktion könnte überzogen sein und für mutige Anleger eine Rebound-Chance eröffnen.
Auf den ersten Blick gibt es wenig zu bemängeln. SoftwareOne steigerte den Umsatz im dritten Quartal um knapp ein Zehntel auf CHF 377.3 Mio. und übertraf damit die Analystenschätzungen von rund CHF 371 Mio. Noch erfreulicher entwickelte sich die Ergebnisseite: Das bereinigte Ebitda kletterte um 21.8% auf CHF 79.5 Mio. und lag ebenfalls über dem Konsens von CHF 77.5 Mio. Die operative Marge verbesserte sich dabei von 19.0% auf 21.1%.
Wachstumstreiber war erneut das Geschäft mit Software- und Cloud-Dienstleistungen. So verzeichnete die Sparte Services ein Umsatzplus von 11.2 Prozent. Besonders gefragt waren Beratungsleistungen rund um KI, Cloud-Infrastrukturen und Cybersicherheit. Auch die Umstellung von Microsofts klassischen Enterprise Agreements auf das Cloud Solution Provider-Modell (CSP) eröffnet zusätzliche Geschäftsmöglichkeiten. SoftwareOne kann Kunden dadurch nicht nur Softwarelizenzen vermitteln, sondern sie langfristig bei der Optimierung ihrer IT-Landschaft begleiten.
Allerdings zeigt sich innerhalb des Konzerns ein uneinheitliches Bild. Während das Direktgeschäft nach einem schwachen Vorquartal mit einem Wachstum von 2.9% wieder in die Expansionszone zurückkehrte, verlor das Channel-Geschäft deutlich an Dynamik. Nach Wachstumsraten von mehr als 30% im ersten Halbjahr betrug das Plus zuletzt lediglich 7.3%. Regional überzeugten vor allem Asien-Pazifik sowie Mittel- und Osteuropa. In der DACH-Region stagnierte das Geschäft dagegen nahezu.
Höhere Margen, neue Perspektiven
Dennoch sieht sich das Management auf Kurs. Für 2026 stellt SoftwareOne weiterhin ein währungsbereinigtes Erlöswachstum im mittleren bis hohen einstelligen Prozentbereich in Aussicht. Gleichzeitig wurde die Prognose für die bereinigte Ebitda-Marge von über 23% auf mehr als 24% angehoben. Rückenwind kommt von der Integration des norwegischen Konkurrenten Crayon, dessen Übernahme im Sommer 2025 abgeschlossen wurde. Die bereits umgesetzten Massnahmen ermöglichen jährliche Kosteneinsparungen von rund CHF 100 Mio, bis zum Jahresende sollen weitere 5 bis 10 Mio. hinzukommen.
Die langfristigen Perspektiven bleiben ebenfalls attraktiv. Die zunehmende Verlagerung von Softwareanwendungen in die Cloud sowie die Verbreitung künstlicher Intelligenz erhöhen den Beratungsbedarf der Unternehmen. SoftwareOne will davon durch sein kombiniertes Lizenz- und Dienstleistungsgeschäft profitieren. Bis 2030 strebt der Konzern ein durchschnittliches jährliches Umsatzwachstum im hohen einstelligen Prozentbereich und eine Ebitda-Marge von mehr als 28% an.
Zweifel sorgen für Rücksetzer
Dass die Börse dennoch skeptisch reagierte, liegt vor allem an der erwarteten Wachstumsverlangsamung. Einige Marktteilnehmer befürchten, dass die Erlöszuwächse im Schlussquartal und möglicherweise auch im ersten Halbjahr 2027 unter 5% liegen könnten. Allerdings könnten die Sorgen übertrieben sein, denn die zugrunde liegende Geschäftsdynamik ist weiterhin voll intakt. Die Analysten von Kepler Cheuvreux gehen beispielsweise davon aus, dass sich das Wachstum ab der zweiten Jahreshälfte 2027 wieder beschleunigen könnte. Die Experten sehen daher die Bewertung mit dem 13.5-fachen des erwarteten Gewinns für 2027 deutlich niedriger als bei vielen Wettbewerbern, die mit Multiplikatoren zwischen 15 und 20 gehandelt werden. Voraussetzung für eine höhere Bewertung bleibt allerdings, dass die Integrationserfolge nachhaltig sind und das Wachstum wieder anzieht.
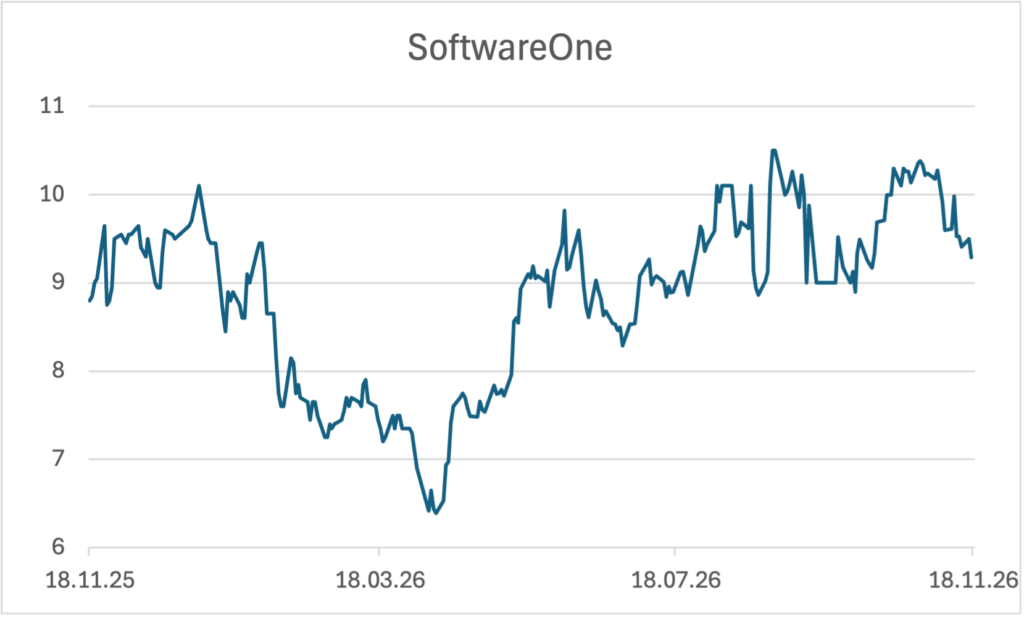
Charttechnisch befindet sich SoftwareOne an einer spannenden Wegmarke. Seit dem Jahreshoch im August hat die Aktie rund 15% eingebüsst und zuletzt auch die 100-Tage-Linie unterschritten. Nun trifft der Titel im Bereich von CHF 8.50 Franken auf eine horizontale Unterstützungszone. Knapp darunter verläuft die 200-Tage-Linie als zusätzliche Absicherung. Gelingt hier eine Bodenbildung, könnte zunächst die Rückkehr in den zweistelligen Kursbereich anstehen. Ein Bruch beider Unterstützungen würde dagegen das Chartbild deutlich eintrüben.
Lösungen für eine mögliche Trendwende…
Spekulative Anleger können mit zwei Long-Mini-Futures unterschiedlich offensiv auf eine Erholung setzen. Die konservativere der beiden Hebel-Varianten stammt von der Zürcher Kantonalbank ISWJIZ. Das Produkt verfügt über einen Hebel von 4.45, die Stop-Loss-Schwelle liegt bei CHF 6.92 und damit rund ein Fünftel unter dem aktuellen Aktienkurs.
Deutlich offensiver ist der Long-Mini-Future von Leonteq MSWB2T positioniert. Sein Hebel beträgt 9.1. Mit einer Barriere bei CHF 7.85 beträgt der Risikopuffer lediglich rund ein Zehntel. Dafür reagiert das Produkt wesentlich stärker auf Kursbewegungen des Basiswertes.
…oder weiteren Taucher
Für den Fall weiterer Kursverluste bietet sich dagegen ein Short-Mini-Future der UBS SEBHXU an. Das Produkt verfügt über einen Hebel von 3.9, die Stop-Loss-Schwelle liegt bei CHF 10.39 und damit rund 19% über der aktuellen Notierung. Fällt SoftwareOne unter die Unterstützungszone bei CHF 8.50 sowie die knapp darunter verlaufende 200-Tage-Linie, könnte sich die Abwärtsbewegung beschleunigen. Davon würden Anleger mit dem Short-Produkt überproportional profitieren.