 Opinion Leaders
Die Nachfrage nach auf Euro lautenden Investment-Grade-Anleihen ist weiterhin stark
-
Bonnie Abdul-Aziz
Head of European Credit
Insight Investment
Auf Euro lautende Investment-Grade-Anleihen (IG) nehmen weiterhin eine attraktive Mittelposition zwischen risikoärmeren Staatsanleihen und risikoreicheren Hochzinsanleihen ein.
Wir sind der Ansicht, dass diese Anlageklasse für Anleger, die auf Erträge und Diversifikation setzen, nach wie vor überzeugend ist, auch wenn die aktuellen Marktbedingungen gewisse Herausforderungen mit sich bringen. Unserer Meinung nach erscheinen die Fundamentaldaten der Unternehmen im Allgemeinen günstig, während die Renditen auf einem Niveau bleiben, das im Vergleich zu historischen Durchschnittswerten vorteilhaft ist. Wir sehen die starke Nachfrage der Anleger als einen weiteren Faktor, der diese Anlageklasse stützt. Dem stehen jedoch eine Reihe weniger günstiger Faktoren gegenüber. Dazu gehören Bewertungen, die gemessen am Kreditspread gegenüber Staatsanleihen als teuer gelten, sowie das wachsende Volumen an Neuemissionen.
Attraktives Renditepotenzial bei geringem Ausfallrisiko
Für viele Anleger bleibt die Erzielung von Erträgen das vorrangige Ziel. Nach Jahren extrem tiefer Zinsen bieten auf Euro lautende Investment-Grade-Obligationen nun Renditen, die einen wesentlichen Beitrag zur Portfoliorendite leisten können.
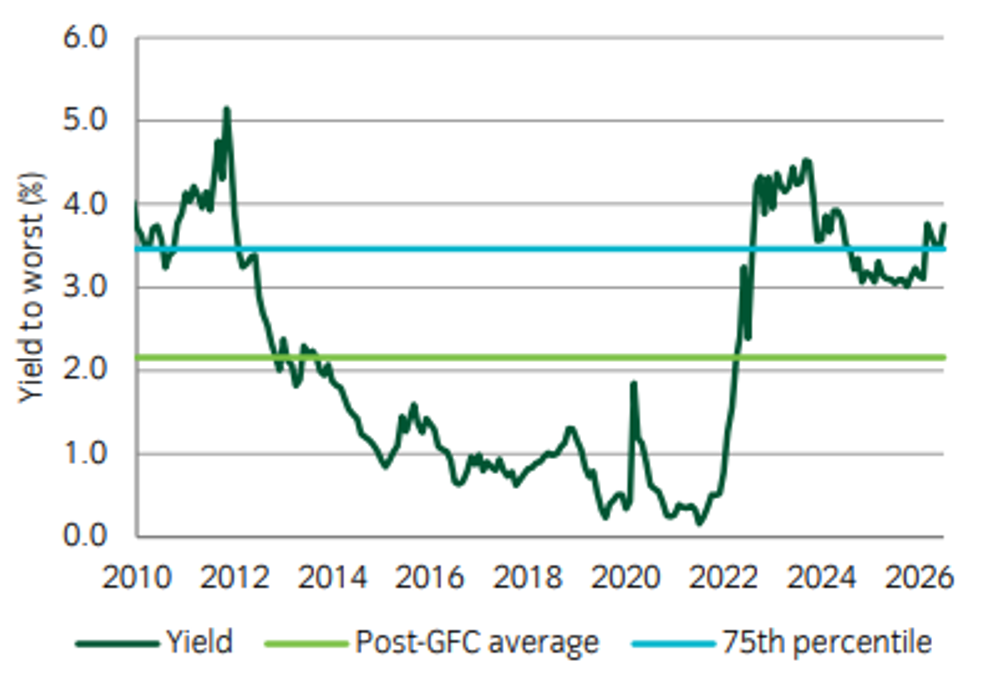
Die Renditen von auf Euro lautenden Investment-Grade-Obligationen liegen weiterhin deutlich über dem Niveau, das nach der globalen Finanzkrise zu beobachten war1.
Zwar sind die Renditen tiefer als an den Hochzinsmärkten, doch geht damit möglicherweise ein deutlich geringeres Ausfallrisiko einher. Wie eine Studie von S&P Global vom August 2025 zeigt, gab es seit 1991 am Markt für Euro-Unternehmensanleihen mit Investment-Grade-Rating nur sieben Ausfälle, wobei in den letzten 17 Jahren kein einziger Ausfall verzeichnet wurde2.
Starke Fundamentaldaten der Unternehmen
Eine wichtige Stütze des Marktes ist der allgemein solide Zustand der Unternehmensbilanzen. Die jüngsten Gewinne haben sich trotz eines langsameren Wirtschaftswachstums in vielen Sektoren als widerstandsfähig erwiesen. Die Rentabilität der Unternehmen ist weiterhin angemessen, und die Refinanzierungsaktivitäten waren überschaubar. Der Primärmarkt bleibt aktiv und bietet Anlegern häufig neue Chancen. Ein Anstieg des Angebots kann jedoch tendenziell zu einem Rückgang der Obligationenkurse führen. Angesichts der starken Emissionstätigkeit, die wir derzeit in der Pipeline beobachten, halten wir es daher für ratsam, Neuemissionen gründlich auf ihr Wertpotenzial hin zu analysieren. Durch die Finanzierung umfangreicher Investitionsprogramme in den Bereichen künstliche Intelligenz und digitale Infrastruktur könnten Emittenten die Tür zu neuen und potenziell transformativen wirtschaftlichen Chancen öffnen. Darüber hinaus kommen neue Anleihen oft mit leicht höheren Renditen auf den Markt als vergleichbare Anleihen, die bereits am Sekundärmarkt gehandelt werden, was die Chancen für aktive Anleger potenziell verbessert.
Die Bewertungen werden zunehmend eng
Die grösste Sorge ist wohl, dass die Spreads sehr eng geworden sind. Bei engen Spreads erhalten Anleger eine geringere Rendite für das Eingehen von Kreditrisiken. Das Risiko-Ertrags-Verhältnis erscheint weniger attraktiv als in den Vorjahren. Ein Grossteil der positiven Nachrichten ist bereits im Markt eingepreist, doch in den letzten Jahren hat sich die Finanzlage vieler Länder nach Jahren erheblicher Defizite – insbesondere im Zuge der COVID-19-Pandemie – deutlich verschlechtert. Ein Teil der Verengung der Spreads lässt sich möglicherweise darauf zurückführen, dass Staatsanleihen weniger robust sind als in der Vergangenheit.
Sollte das Wirtschaftswachstum hinter den Erwartungen zurückbleiben, sollten geopolitische Spannungen zunehmen oder die Unternehmensgewinne sinken, könnten sich die Spreads gegenüber dem aktuellen Niveau ausweiten, was zu Marktwertverlusten führen könnte, selbst wenn die Unternehmen ihren Zahlungsverpflichtungen weiterhin nachkommen.
Wachsendes Anleiheangebot und Zinsrisiko
Die Kreditnachfrage der Unternehmen steigt. Wir gehen davon aus, dass die Emissionen im Jahr 2026 zur Finanzierung von Investitionsausgaben, Fusions- und Übernahmeaktivitäten sowie laufenden Investitionen in künstliche Intelligenz genutzt werden. Ein anhaltender Anstieg des neuen Angebots könnte Aufwärtsdruck auf die Spreads ausüben, sollte die Nachfrage der Anleger nicht Schritt halten können. Dieser «Angebotsüberhang» hat sich bislang noch nicht in nennenswertem Masse bemerkbar gemacht. Im Technologiesektor gibt es jedoch bereits erste Anzeichen für einen angebotsbedingten Druck auf die Spreads.
Obwohl die Europäische Zentralbank bei der Eindämmung der Inflation erhebliche Fortschritte erzielt hat, besteht weiterhin Unsicherheit hinsichtlich des künftigen Zinsverlaufs. Anleihekurse entwickeln sich umgekehrt zu den Renditen, was bedeutet, dass ein unerwarteter Anstieg der Renditen von Staatsanleihen die Anleihekurse belasten könnte. Geopolitische Entwicklungen, Energiepreisschocks oder erneuter Inflationsdruck könnten dazu führen, dass Anleger ihre geldpolitischen Erwartungen neu bewerten.
Die Wirtschaft der Eurozone bleibt anfällig für externe Schocks. Energiemärkte, Handelsspannungen und geopolitische Konflikte könnten die Rentabilität der Unternehmen und die Anlegerstimmung beeinträchtigen. Während Unternehmen mit Investment-Grade-Rating im Allgemeinen gut aufgestellt sind, um moderate Störungen zu überstehen, können Phasen von Marktstress dennoch zu einer Ausweitung der Spreads und vorübergehenden Kapitalverlusten führen.
Selektives Screening gewinnt an Bedeutung
Wir sind der Ansicht, dass auf Euro lautende Investment-Grade-Obligationen derzeit eine attraktive Kombination aus Renditen, relativ soliden Unternehmensfundamenten und Diversifizierungsvorteilen bieten. Höhere Renditen als in weiten Teilen des vergangenen Jahrzehnts bedeuten, dass Anleger für das Halten von Unternehmensanleihen eine deutlich höhere Vergütung erhalten. Wir sehen zudem erhebliche Chancen für aktive Manager, einen Mehrwert zu schaffen, da die Bewertungen zwischen den Sektoren und sogar zwischen den Ländern innerhalb der Region auseinandergehen. Der Markt ist jedoch nicht mehr offensichtlich günstig. Enge Spreads, hohe Emissionsvolumina und Unsicherheiten hinsichtlich des Wirtschaftswachstums und der Zinssätze bedeuten, dass künftige Renditen möglicherweise stärker von der Ertragsgenerierung und einer sorgfältigen Anleiheauswahl abhängen als von einer weiteren Verengung der Spreads. Für Anleger, die ein moderates Risiko und Erträge anstreben, bleiben auf Euro lautende Investment-Grade-Anleihen attraktiv, doch ist eine selektive Auswahl wichtig.
__
1Quelle: Bloomberg, Insight. Stand: 31. Juli 2026. Worst-Case-Rendite des Bloomberg Euro Agg IG Corporate Index. Nach der globalen Finanzkrise = Januar 2010 bis heute.
2Quelle: S&P Global Ratings – Ausfälle, Ratingänderungen und Rückflüsse: Jährliche Studie zu Ausfällen und Ratingänderungen bei europäischen Unternehmen 2024 – August 2025.