 Focus
Krypto zwischen Tauwetter und Zeitenwende
-
Wolfgang Hagl
Redaktor
Das Eis schmilzt, doch die Spielregeln haben sich verändert. Institutionelle Kapitalflüsse treiben die Erholung von Bitcoin, während Washington regulatorische Klarheit schuldig bleibt. Darüber hinaus steht der historische Vierjahreszyklus auf dem Prüfstand. Es wird sich zeigen, ob die neue Nachfragebasis auch in einem schwierigeren Marktumfeld trägt.
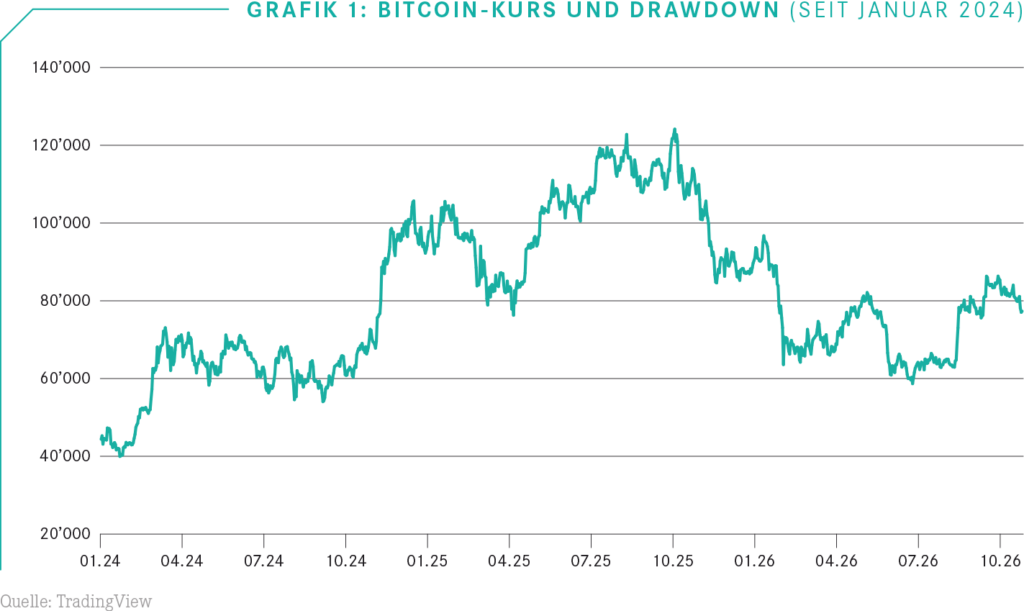
Der jüngste Kryptowinter begann nach dem Rekordhoch von USD 126’080 am 6. Oktober 2025. Bis Ende Juni 2026 fiel Bitcoin auf rund USD 58’000. Der Verlust von 54% entspricht einer ausgeprägten Baisse, fiel aber geringer aus als in früheren Zyklen, in denen er teilweise mehr als drei Viertel erreichte. BTC-Experte Dieter Haas hat die Entwicklung und die historische Einordnung des Kryptowinters im ETP Guide per 31. Juli 2026 bereits ausführlich dokumentiert. Seither hat sich das Marktbild aber erheblich verändert. Bitcoin gewann im 3. Quartal 42,7%. Gleichzeitig verzeichneten amerikanische Bitcoin-Spot-ETFs Nettozuflüsse von USD 6,36 Milliarden, nachdem im Vorquartal knapp USD 5 Milliarden abgeflossen waren. Die Umkehr der Kapitalströme lieferte einen wichtigen Impuls für die Erholung.
Dennoch notiert Bitcoin weiterhin rund ein Drittel unter seinem historischen Höchststand. Die Zahlen sprechen für eine Stabilisierung, erlauben aber noch keine eindeutige Aussage über einen neuen Bullenmarkt. Ein kräftiger Kursanstieg nach einem Verlust von mehr als 50% kann sowohl den Beginn eines neuen Aufwärtstrends als auch eine ausgeprägte Gegenbewegung innerhalb einer längerfristigen Baisse markieren. Deshalb ist die Frage, wer Bitcoin heute kauft und wie nachhaltig diese Nachfrage ist, interessanter als die reine Kursentwicklung.
Institutionelle Nachfrage verändert die Marktmechanik
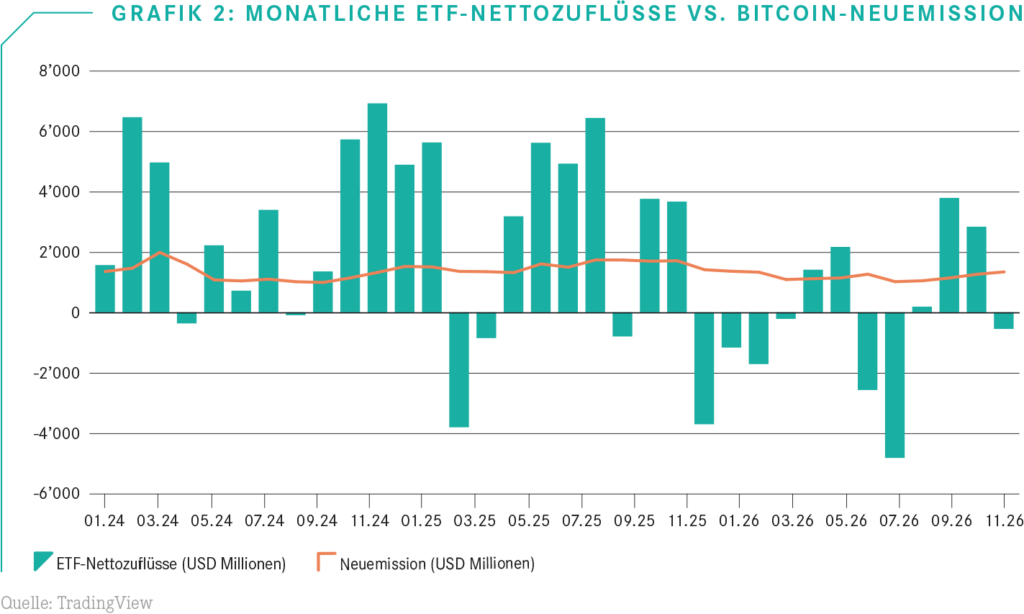
Der Reihe nach: Mit der Zulassung von US-Bitcoin-Spot-ETFs im Januar 2024 hat sich die Marktstruktur in der Krypto-Welt grundlegend verändert. Institutionelle Anleger können Bitcoin über ihre bestehenden Wertpapierdepots erwerben, ohne eine eigene Verwahrungs- oder Handelsinfrastruktur aufbauen zu müssen. Das senkt wiederum die operativen Hürden und erweitert den potenziellen Anlegerkreis. Die ETF-Zuflüsse dürfen allerdings nicht mit langfristigen institutionellen Portfolioallokationen gleichgesetzt werden. Neben Vermögensverwaltern und strategischen Investoren nutzen Hedgefonds die Produkte für Arbitragegeschäfte, insbesondere zur Ausnutzung von Preisunterschieden zwischen Spot- und Terminmärkten. Solche Positionen können bei veränderten Finanzierungskosten rasch aufgelöst werden. Zudem sind ETF-Zuflüsse nicht zwingend eine ebenso hohe zusätzliche Nettoinvestition in Bitcoin auf Ebene des Gesamtmarktes. Sekundärmarkttransaktionen und Absicherungsgeschäfte können die wirtschaftliche Wirkung verändern. Die Grössenordnung ist trotzdem relevant. Seit dem Halving im April 2024 entstehen täglich rund 450 neue Bitcoins. Bei einem Kurs von USD 80’000 entspricht dies einem rechnerischen Neuangebot von USD 36 Millionen pro Tag. Bereits moderate tägliche ETF-Zuflüsse können diese Neuemission vollständig absorbieren. Daraus folgt jedoch kein automatischer Kursanstieg, da das tatsächlich verfügbare Angebot wesentlich stärker von bestehenden Bitcoin-Haltern bestimmt wird. Das sehen auch die Strategen von Wells Fargo so. Da 2028 bereits knapp 97% aller jemals verfügbaren Bitcoins geschürft sein werden, gewinnen ihrer Ansicht nach die Nachfrage, institutionelle Adoption und das makroökonomische Umfeld für die Kursbildung an Bedeutung. Eine Gegenposition dazu nimmt allerdings Coinbase-Chef Brian Armstrong ein. Er erwartet einen Aufwärtstrend über die kommenden ein bis zwei Jahre auf dem Weg zum nächsten Halving.
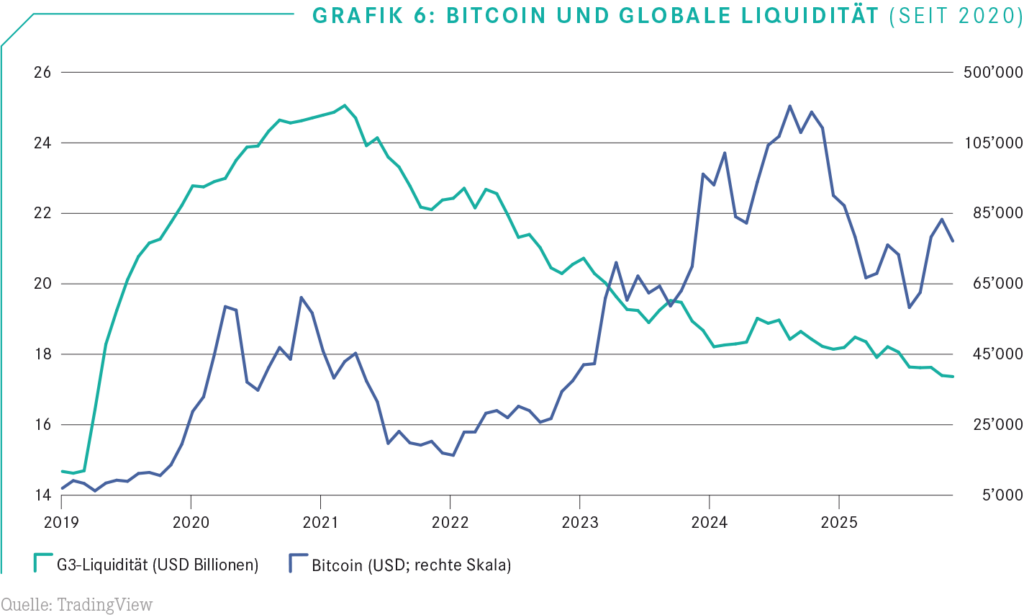
Während sich über die Sprengkraft des Halvings streiten lässt, zeigen Bitcoin & Co., dass sie zunehmend auf globale Liquiditätsbedingungen, Realzinsen und die allgemeine Risikobereitschaft reagieren. Sinkende Finanzierungskosten und eine expansive Geldpolitik können die Nachfrage begünstigen, während steigende Realzinsen oder Liquiditätsengpässe zu Verkaufsdruck führen. Die institutionelle Integration reduziert damit gewisse operative Risiken, beseitigt aber nicht die Volatilität. In Stressphasen kann diese sogar verstärkt werden, wenn institutionelle Anleger gleichzeitig Positionen abbauen oder gehebelte Strategien auflösen müssen. Die Vorstellung, dass eine breitere professionelle Anlegerbasis zwangsläufig zu einem stabileren Bitcoin-Markt führt, darf deshalb angezweifelt werden. Zwar verbessert sie die Markttiefe unter normalen Bedingungen, gleichzeitig können aber neue Übertragungskanäle für Schocks aus traditionellen Finanzmärkten entstehen.
Vierjahreszyklus auf dem Prüfstand
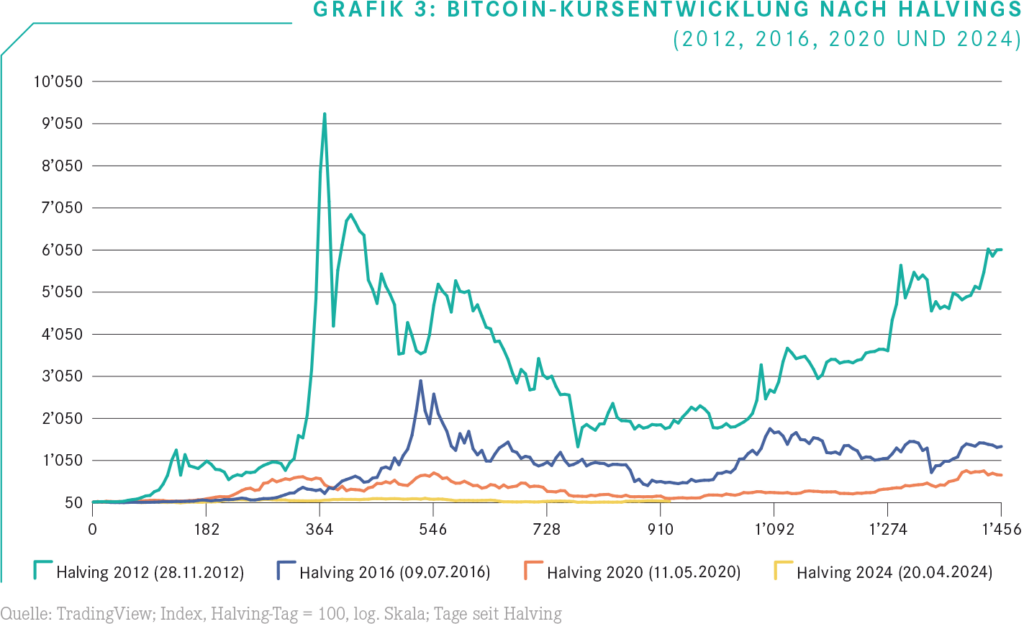
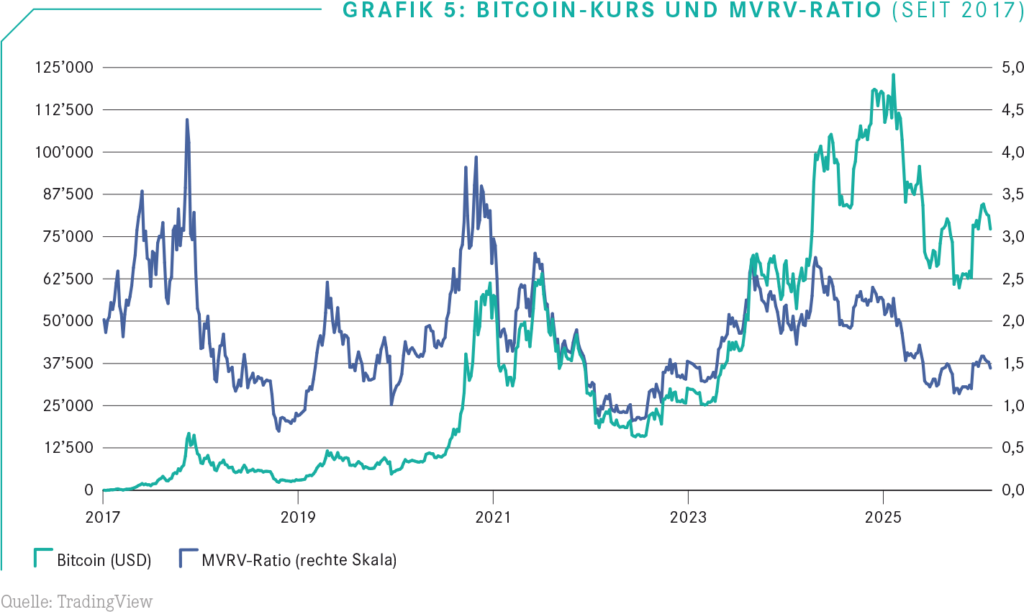
Historisch gesehen bewegt sich Bitcoin in einem wiederkehrenden Muster. Auf das Halving folgte mit zeitlicher Verzögerung eine starke Hausse, anschliessend eine ausgeprägte Korrektur. Eine Fortschreibung dieses Musters würde nach dem Höchststand im Oktober 2025 einen zyklischen Tiefpunkt im 4. Quartal 2026 nahelegen. Die kräftige Erholung seit Ende Juni stellt diese These jedoch infrage. Für einen bereits erreichten Boden sprechen die deutliche Kursreaktion und die Rückkehr positiver ETF-Flüsse. Gegen eine abschliessende Entwarnung spricht jedoch die weiterhin grosse Distanz zum historischen Höchststand. Geht es nach Bernstein, rückt der Gipfel aber schon bald wieder in Reichweite. Das Team um Gautam Chhugani erwartet im Basisszenario einen Kurs von rund USD 125’000 bis Ende des Jahres. Die Klettertour soll sich über 2026 hinaus fortsetzen: USD 150’000 lautet das Ziel bis Mitte 2027, der Zyklusgipfel von etwa USD 300’000 soll dann 2029 erreicht werden. Als zusätzliche Stütze sieht Bernstein den sogenannten «Debasement Trade», also die Nachfrage nach knappen Vermögenswerten angesichts hoher Staatsschulden und möglicher Währungsentwertung.
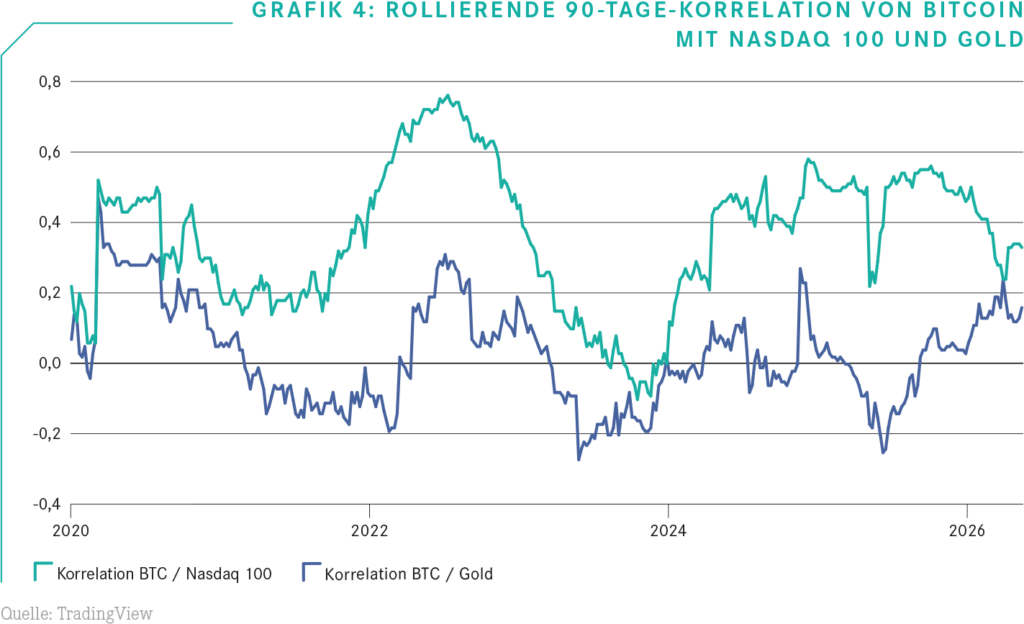
Zurück zum Vierjahreszyklus. Es wäre voreilig, ihn bereits für bedeutungslos zu erklären. Die historische Datenbasis umfasst nur wenige vollständige Zyklen und die bisherigen Muster sind statistisch kaum belastbar. Zudem beeinflussen Anlegererwartungen das Marktverhalten. Wenn ausreichend viele Marktteilnehmer einen zyklischen Tiefpunkt im 4. Quartal erwarten, können entsprechende Positionierungen das Muster teilweise selbst verstärken. Ein nachhaltiger Boden wäre überzeugender, wenn die Erholung von einer breiteren Nachfragebasis getragen und Bitcoin auch bei schwächeren Aktienmärkten relative Stärke zeigen würde. Diese Bestätigung fehlt bislang. Ebenso gut könnte die Erholung also nur eine Unterbrechung der übergeordneten Korrektur darstellen. Doch davon möchten viele Krypto-Experten nichts wissen. Ebenso wie Bernstein sieht auch Citi die älteste und grösste Kryptowährung wieder auf dem Weg in den sechsstelligen Bereich. So hob die Bank Anfang Oktober ihr Zwölfmonatsziel für Bitcoin von USD 82’000 auf USD 113’000 an und verwies dabei auf wieder anziehende ETF-Zuflüsse sowie auf eine verbesserte Aktivität am Kryptomarkt. Die Bank rechnet mit Nettomittelzuflüssen von rund USD 5 Milliarden in den kommenden zwölf Monaten.
Bitcoin zwischen digitalem Gold und Risikoanlage
Eine langfristige Investmentthese für Bitcoin beruht auf seiner begrenzten Menge von maximal 21 Millionen Einheiten, seiner globalen Übertragbarkeit und der Möglichkeit, Vermögenswerte unabhängig von einzelnen staatlichen Emittenten zu halten. Doch auch wenn diese Eigenschaften Bitcoin von traditionellen Währungen unterscheiden, begründen sie keinen unmittelbar berechenbaren fundamentalen Wert. Bitcoin generiert keine Cashflows, besitzt keinen vertraglichen Rückzahlungsanspruch und lässt sich nicht mit klassischen Discounted-Cashflow-Modellen bewerten. Sein Marktwert hängt letztlich davon ab, welche Nachfrage nach einem knappen, dezentralen digitalen Vermögenswert besteht. Diese Nachfrage kann zwar langfristig wachsen, ist aber nicht garantiert.
Auch die häufig verwendete Bezeichnung als «digitales Gold» muss differenziert werden. Gold verfügt über eine jahrtausendealte monetäre Geschichte, eine etablierte Zentralbanknachfrage und eine vergleichsweise geringe Volatilität. Zwar besitzt Bitcoin eine strengere mengenmässige Begrenzung, jedoch weist es eine wesentlich kürzere Historie und deutlich stärkere Kursschwankungen auf. In Stressphasen verhält sich Bitcoin bislang häufig eher wie eine hochvolatile Risikoanlage als wie ein stabilisierender Portfoliobaustein.
Für institutionelle Anleger liegt der mögliche Nutzen deshalb weniger in einer kurzfristigen Absicherung als in einer langfristigen, asymmetrischen Anlagechance. Dem Potenzial, dass Bitcoin als eigenständige Anlageklasse weiter an Bedeutung gewinnt, steht eine erhebliche Verlustwahrscheinlichkeit gegenüber. Ob diese Asymmetrie attraktiv ist, hängt wesentlich vom Einstiegspreis, der Positionsgrösse und dem Anlagehorizont ab. Wie bereits aufgezeigt, garantiert die mathematisch begrenzte Menge allein keine Wertsteigerung. Knappheit entfaltet ihren ökonomischen Wert nur, wenn eine ausreichende und dauerhafte Nachfrage besteht. Gleichzeitig ist die fehlende Cashflow-Basis nicht zwangsläufig ein Ausschlusskriterium für institutionelle Investitionen. Auch Gold wird primär aufgrund seiner monetären Eigenschaften und seiner Rolle als Wertaufbewahrungsmittel gehalten. Allerdings muss Bitcoin erst noch beweisen, dass es diese Funktion über längere Zeiträume und unterschiedliche makroökonomische Bedingungen hinweg erfüllen kann.
Washington blockiert, Behörden handeln
Rückenwind könnte auch von der Politik kommen. Doch die Hoffnung auf eine umfassende gesetzliche Neuordnung des US-Kryptomarktes hat einen Rückschlag erlitten. Der Clarity Act, der insbesondere die Zuständigkeiten der US-Aufsichtsbehörden SEC und CFTC klarer abgrenzen sollte, ist am 15. September im Senat gescheitert. Für die Branche bedeutet dies, dass regulatorische Fortschritte weiterhin stark von bestehenden Behördenkompetenzen und administrativen Entscheidungen abhängen. Die SEC und die CFTC können innerhalb ihrer gesetzlichen Zuständigkeiten aber durchaus für zusätzliche Klarheit sorgen. Solche Massnahmen lassen sich häufig schneller umsetzen als umfassende Gesetzesreformen, sind allerdings anfälliger für politische Richtungswechsel und gerichtliche Anfechtungen. Für Bitcoin selbst ist die Unsicherheit geringer als für zahlreiche andere Kryptowerte. Die regulatorische Einordnung von Bitcoin als Commodity ist in den USA weitgehend etabliert. Der grössere Klärungsbedarf betrifft die Abgrenzung zwischen Wertpapieren und Commodities bei anderen Token sowie die Regulierung von Handelsplattformen und Intermediären. Die politische Blockade trifft somit nicht alle Bereiche des Kryptomarktes gleich stark.
Europa verfolgt mit der Verordnung Markets in Crypto-Assets (MiCA) einen stärker gesetzesbasierten Ansatz. Sie schafft einen einheitlicheren Rahmen für Kryptodienstleister und bestimmte Token-Kategorien. Mit dem Auslaufen der Übergangsregelungen im Jahr 2026 werden die Anforderungen an die betroffenen Anbieter steigen. Regulatorische Klarheit ist jedoch kein Ersatz für wirtschaftliche Qualität. Selbst ein vollständig regulierter Kryptodienstleister kann Anleger nicht vor Kursverlusten schützen.
Die Schweiz profitiert von ihrer Finanzinfrastruktur
Hierzulande wird ein pragmatischer Ansatz verfolgt. Anstatt auf eine vollständige Neuordnung des Finanzsystems zu setzen, werden digitale Vermögenswerte zunehmend in bestehende Bank- und Börsenstrukturen integriert. So bieten die Zürcher Kantonalbank und PostFinance ihren Kunden bereits Zugang zu Kryptowährungen. Auch die UBS beschäftigt sich mit entsprechenden Angeboten für vermögende Privatkunden. Die zunehmende Beteiligung etablierter Institute dürfte die Akzeptanz weiter erhöhen. Dabei sollte jedoch zwischen technischem Zugang und tatsächlicher Nachfrage unterschieden werden. Ein Handelsangebot führt nicht automatisch zu substanziellen Portfolioallokationen. Für institutionelle Anleger bleiben interne Risikolimiten, regulatorische Eigenmittelanforderungen und die hohe Volatilität wesentliche Einschränkungsfaktoren.
An SIX hat sich mit rund 283 kotierten Krypto-ETPs zwar ein breites Produktuniversum entwickelt, allerdings hat das Tempo der Neukotierungen nachgelassen. Dies ist jedoch nicht zwingend ein Zeichen nachlassender Nachfrage, sondern kann auch auf eine zunehmende Marktreife hindeuten, in der sich das Angebot auf wirtschaftlich tragfähige Produkte konzentriert. Für Investoren ist weniger die Anzahl der Produkte als deren Struktur und Handelbarkeit relevant. Die effektiven Gesamtkosten, die Qualität der Verwahrung, die Besicherung sowie die Liquidität im Sekundärmarkt sind wesentliche Eigenschaften für die Attraktivität eines Produkts. Gerade bei kleineren Emissionen können breite Geld-Brief-Spannen einen vermeintlichen Kostenvorteil rasch zunichtemachen.
Erster Schweizer Bitcoin-ETF – ein Meilenstein mit offenen Fragen
Für einen weiteren Meilenstein sorgte die FINMA am 20. Oktober 2026, als sie den ersten Schweizer Bitcoin-Spot-ETF für Privatanleger bewilligte. Hinter dem Bitcoin Fund ETF mit dem Börsenkürzel BBIT steht die Zürcher BIT Asset Management, eine Tochtergesellschaft der international tätigen BIT-Gruppe. Der Handelsstart an SIX Swiss Exchange ist für November vorgesehen. Anders als die bereits etablierten Bitcoin-ETPs, die überwiegend als Schuldverschreibungen strukturiert sind, handelt es sich beim ETF BBIT um einen Anlagefonds schweizerischen Rechts. Damit untersteht das Produkt dem regulatorischen Rahmen für kollektive Kapitalanlagen. Die FINMA hat den Fonds als «übrigen Fonds für alternative Anlagen» mit besonderem Risiko bewilligt und aufgrund der besonderen Eigenschaften von Bitcoin eine Ausnahme von den üblichen Risikoverteilungsvorschriften zugelassen. Die Bitcoins sollen physisch gehalten und bei einer Schweizer Bank in Cold Storage verwahrt werden. Die passive Anlagestrategie verzichtet auf Derivate und Wertpapierleihe.
Trotz dieser regulatorischen Premiere bleiben wichtige Fragen offen. Als Depotbank nennt der Anbieter zwar Amina Bank, mögliche Vertriebspartner im Schweizer Bankenmarkt wurden bislang jedoch nicht öffentlich benannt. Auch die Gebührenstruktur und der genaue Kotierungstermin stehen noch aus. Für professionelle Investoren wird insbesondere entscheidend sein, wie die Verwahrung organisatorisch ausgestaltet ist, welche Banken den ETF aktiv vertreiben und ob ausreichende Handelsliquidität entsteht. Der rechtliche Unterschied zu bestehenden ETPs ist zwar relevant, er garantiert jedoch weder niedrigere Kosten noch eine bessere Handelbarkeit. Zudem weist die FINMA ausdrücklich darauf hin, dass die Bewilligung das erhebliche Marktrisiko von Bitcoin nicht reduziert. Der neue ETF ist deshalb weniger als unmittelbarer Kurstreiber zu verstehen als vielmehr als weiterer Schritt zur Integration von Bitcoin in das regulierte Schweizer Anlageuniversum.
Der nächste Zyklus wird anders aussehen
Bitcoin hat sich im 3. Quartal erstaunlich erholt. Ob der Kryptowinter damit beendet ist, lässt sich noch nicht abschliessend beurteilen, wenn es auch gewichtige Stimmen am Markt gibt, die bereits den Frühling kommen sehen. So sieht Morgan Stanley den Kryptomarkt an einem möglichen Wendepunkt. Investmentstratege Denny Galindo spricht davon, dass der Blick vom «Crypto Winter» zunehmend auf einen möglichen «Crypto Spring» gerichtet sei. Bitwise-CEO Hunter Horsley geht sogar noch einen Schritt weiter. Anfang Oktober erklärte er gegenüber CNBC: «Ich denke, der Kryptowinter ist vorbei.» Als Argumente nannte er unter anderem, dass viele Verkäufer bereits aus dem Markt gedrängt worden sind, während Institutionen ihre Aktivitäten ausbauen und der Zugang über ETFs und ETPs so breit ist wie nie zuvor.
Ob das Eis nun tatsächlich schmilzt, wird die Zukunft zeigen. Was sich aber mit Sicherheit bereits heute sagen lässt, ist, dass sich der Markt strukturell verändert hat. Spot-ETFs und etablierte Finanzinstitute haben den Zugang erleichtert und die potenzielle Nachfragebasis verbreitert. Gleichzeitig ist Bitcoin enger mit den Liquiditätsbedingungen traditioneller Finanzmärkte verbunden. Der historische Vierjahreszyklus bleibt ein möglicher Orientierungsrahmen, verliert aber mit abnehmender Neuemission und wachsender institutioneller Beteiligung an Erklärungskraft. Für Anleger ist deshalb weniger relevant, ob das zyklische Tief bereits im Juni erreicht wurde oder erst im 4. Quartal erreicht wird. Vielmehr ist entscheidend, ob die institutionelle Nachfrage auch unter ungünstigeren Marktbedingungen Bestand hat. Der Kryptowinter taut. Ob daraus ein neuer Bullenmarkt entsteht, entscheidet nicht Washington, sondern die Fähigkeit von Bitcoin, dauerhaft Kapital anzuziehen.