 Focus
Die trügerische Ruhe an der Wall Street
-
Wolfgang Hagl
Redaktor
Die US-Zwischenwahlen und die amerikanische Politik sorgen an der Wall Street derzeit für lebhafte Diskussionen. An den Kursen ist davon aber erstaunlich wenig zu sehen. Dow Jones und S&P 500 bewegen sich auf Rekordniveau. Die Erfahrung spricht allerdings dafür, dass die Ruhe vor den Midterms trügerisch sein kann. Gerade die Wochen vor der Wahl waren häufig volatil. Hinterher drehte sich dann aber meist der Wind.
Die Zwischenwahlen am 3. November werfen in den USA längst ihre Schatten voraus. Und dieses Mal geht es nicht nur um die übliche Frage, ob die Partei des Präsidenten ihre Mehrheit im Kongress verteidigen kann. Wahlbeamte bereiten sich auf Rechtsstreitigkeiten, Desinformation, Cyberangriffe und mögliche politische Eingriffe in den Wahlprozess vor. Zugleich ist die republikanische Mehrheit im Repräsentantenhaus hauchdünn, auch im Senat ist das Rennen enger geworden. Mitte September galt bei Morgan Stanley noch ein demokratischer Sieg im Repräsentantenhaus bei gleichzeitig republikanischer Kontrolle des Senats als Basisszenario. Wenige Tage später taxierten Teilnehmer der Prognoseplattform Kalshi sogar die Wahrscheinlichkeit einer demokratischen Senatsmehrheit auf 62%.

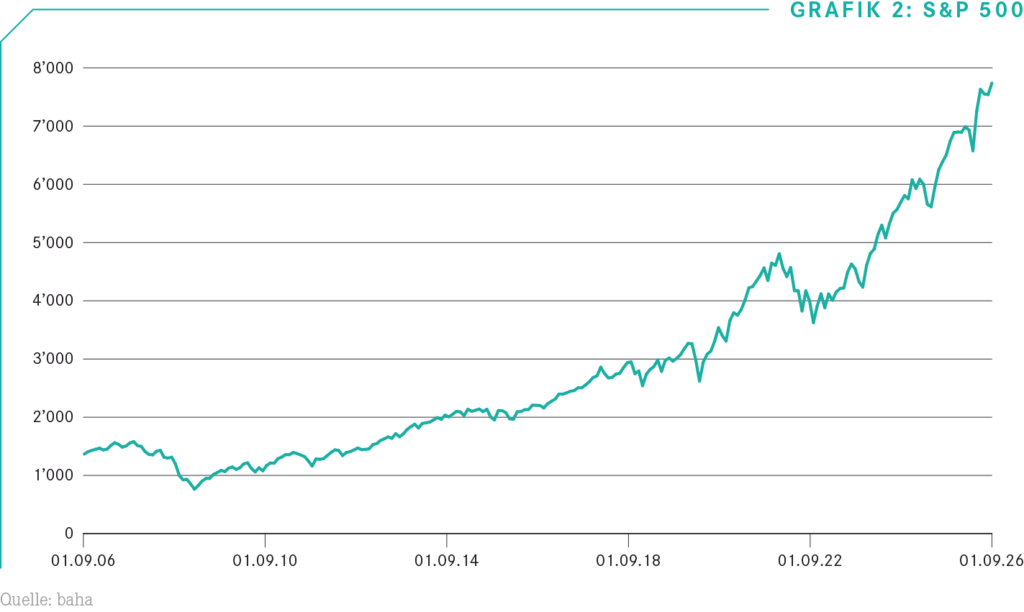
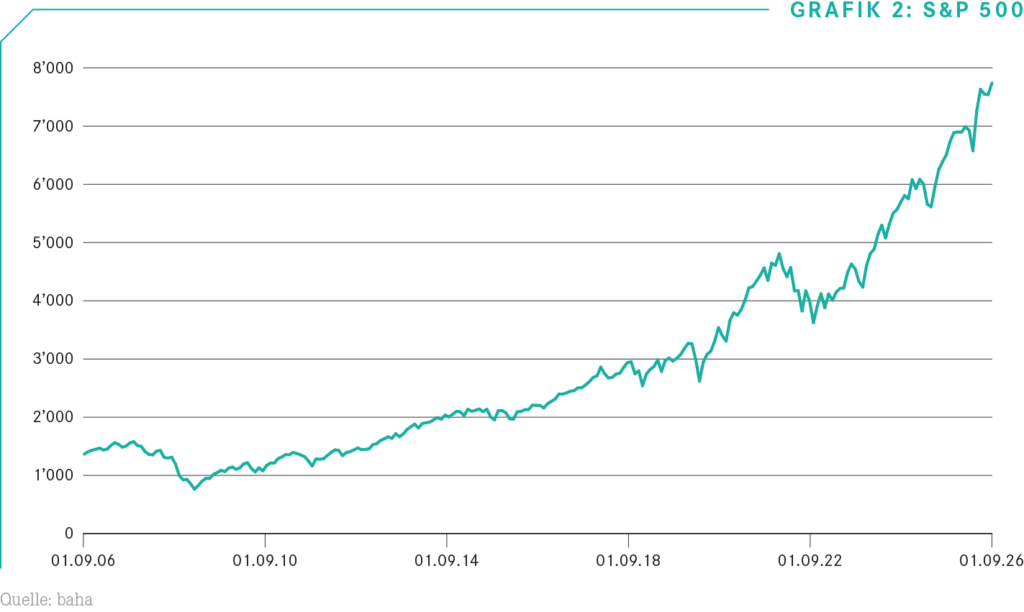
Von diesem Hin und Her hat sich die Wall Street bisher kaum beeindrucken lassen. Gegenüber Ende 2025 steht der Dow Jones gut 8% höher, der S&P 500 rund 13%. Beide Indizes hatten im August Rekordstände erreicht, und am 22. September schloss auch der Nasdaq wieder zu seinem Allzeithoch auf. Der wesentliche Antrieb sind nach wie vor die überraschend robusten Unternehmensgewinne und der anhaltende Boom rund um künstliche Intelligenz. In diesem Umfeld hat der S&P 500 seine langfristige Aufwärtsbewegung zuletzt deutlich beschleunigt. So steht seit Anfang 2023 ein Plus von 100% zu Buche und der Index hat sich auf Sicht von 20 Jahren nahezu versechsfacht.
Erst die Nervosität, dann die Rallye
Diese Gelassenheit macht die kommenden Wochen interessant. Denn historisch betrachtet ist das typische Midterm-Muster fast das Gegenteil dessen, was die aktuellen Kurse suggerieren. Vor der Wahl steigt die Nervosität häufig, die Aktienkurse treten auf der Stelle oder geben nach. Erst wenn die politische Ungewissheit verschwindet, beginnt oft die bessere Phase. Die langfristigen Zahlen sind bemerkenswert. Eine Auswertung der Capital Group zeigt, dass der S&P 500 in den Midterm-Jahren seit 1930 im Durchschnitt lediglich eine Gesamtrendite von 4,7% erzielte, gegenüber 9,5% in Jahren ohne Zwischenwahl. Auffällig ist dabei der typische Kursverlauf: Die Börse bewegt sich während eines gros-sen Teils des Wahljahres seitwärts, bevor sie gegen Jahresende anzieht.
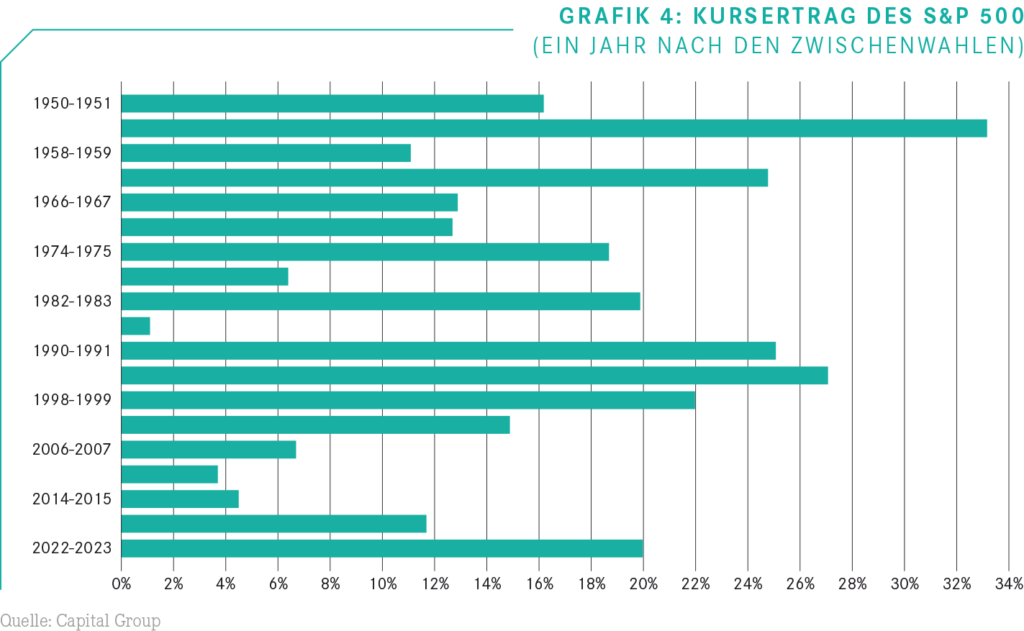
Auch Goldman Sachs kommt mit einer anderen Stichprobe zu demselben Grundmuster. In den 13 Zwischenwahljahren seit 1974 lag die Medianrendite des S&P 500 vom 1. August bis zum Wahltag jeweils bei exakt 0%. Gleichzeitig nahm die wirtschaftspolitische Unsicherheit vor der Wahl gewöhnlich zu und blieb auch einige Monate danach erhöht. Anschliessend drehte sich das Bild jedoch. Die Capital Group hat alle Zwischenwahlen seit 1950 untersucht und kommt für die zwölf Monate nach dem Wahltag auf einen durchschnittlichen Kursgewinn von 15,4%. Auch wenn Morgan Stanley eine andere Methodik und einen längeren historischen Zeitraum verwendet, ist das Ergebnis mit einem Plus von rund 13% für die zwölf Monate nach den Midterms ebenso positiv. Besonders spektakulär fällt das historische Ergebnis für die Konstellation aus, die 2026 durchaus möglich erscheint: ein republikanischer Präsident bei einem geteilten Kongress. In solchen Fällen kam der S&P 500 im Jahr nach der Zwischenwahl laut Morgan Stanley im Schnitt auf einen Zuwachs von etwa 23%, gegenüber 12% über sämtliche Midterm-Konstellationen.
Die eigentliche Gefahr steckt in der Volatilität
Noch deutlicher als bei den Durchschnittsrenditen zeigt sich das Midterm-Muster bei den Schwankungen. Laut Capital Group lag die mediane annualisierte Volatilität des S&P 500 in Zwischenwahljahren laut Capital Group bei knapp 16%, verglichen mit rund 13% in anderen Jahren. Die Differenz von drei Prozentpunkten mag gering erscheinen, sie entspricht jedoch einer um 23% höheren Schwankungsintensität. Eine hohe Volatilität entsteht in der Regel, wenn die Kurse nachgeben. Dazu passt eine Analyse von Cantor Fitzgerald: In 15 der 24 Midterm-Jahre seit 1930 fiel der S&P 500 zwischen September und Oktober zwischenzeitlich um mindestens 5%. Das entspricht fast zwei Dritteln der Fälle. Entscheidend ist also weniger ein Kurssturz am Wahlabend als die erhöhte Anfälligkeit in den Wochen zuvor.
Hier lässt sich im Jahr 2026 eine Diskrepanz feststellen. Anfang September lag der VIX, das aus Optionspreisen abgeleitete Angstbarometer der Wall Street, mit rund 15 Punkten deutlich unter seinem langfristigen Mittel von 17,6 Punkten. Auch die VIX-Terminkurve wies praktisch keinen Midterm-Aufschlag auf. «Der VIX preist schlicht keine besondere Wahlprämie ein», konstatiert Michael Purves, CEO von Tallbacken Capital Advisors. Das ist möglicherweise der wichtigste Befund für Anleger: Historisch erhöhte Schwankungen treffen derzeit auf eine vergleichsweise niedrige erwartete Volatilität. Die Märkte sind also nicht zwangsläufig davon überzeugt, dass die Midterms gut ausgehen werden. Sie scheinen vielmehr davon auszugehen, dass sie für die Unternehmensgewinne kaum relevant sein werden. Experte Purves bringt es auf den Punkt: «Der Aktienmarkt wird derzeit vor allem von den Gewinnen getrieben.»
Welche Sektoren könnten profitieren?
Sollten die Demokraten zumindest das Repräsentantenhaus gewinnen, wie es vielfach erwartet wird, während die Republikaner das Weisse Haus und möglicherweise den Senat kontrollieren, wäre Washington weitgehend blockiert. Morgan Stanley sieht in einem solchen «Divided Government» jedoch gute Voraussetzungen für die Rüstungs-, Technologie- und Finanzdienstleistungsbranche. Angesichts der geopolitischen Lage geniessen Verteidigungsausgaben breite Unterstützung. Im Technologiebereich bleiben KI, Halbleiter, Cybersecurity und Software strategisch wichtig, nicht zuletzt im Wettbewerb mit China. Banken könnten von grösserer regulatorischer Berechenbarkeit und einem günstigeren Umfeld für Fusionen profitieren. Die Kehrseite eines geteilten Kongresses wären jedoch neue Konflikte über den Haushalt und die Schuldenobergrenze sowie intensivere parlamentarische Untersuchungen. Laut Morgan Stanley würden dadurch die Risiken für den Energiesektor, die Pharmaindustrie, Private-
Equity-Unternehmen und digitale Vermögenswerte erhöht. Wie direkt Politik auf Kurse wirken kann, zeigte sich Mitte September, als der von der Kryptoindustrie unterstützte Clarity Act im Senat scheiterte. Bitcoin- und Kryptowerte reagierten darauf unmittelbar negativ, konnten den Rückschlag jedoch schnell wieder aufholen.
Wenn hingegen beide Kammern republikanisch bleiben, wäre zunächst Kontinuität bei Trumps Steuer-, Deregulierungs- und Energiepolitik zu erwarten. Ein einfacher «Republican trade» ist daraus jedoch nicht abzuleiten. Michael Hartnett und sein Strategieteam von der Bank of America hatten bereits Anfang des Jahres darauf hingewiesen, dass Trumps Versuch, vor den Midterms die Preise für Energie, Medikamente, Kredite, Wohnen und Strom zu drücken, ausgerechnet grosse Energiekonzerne, Pharmafirmen, Banken und Big Tech belasten könnte. Hartnett sah deshalb kleinere und mittelgrosse US-Unternehmen als mögliche Profiteure des Wahljahres.
Die Eroberung beider Kammern durch die Demokraten würde die politische Reibung nochmals erhöhen. Zwar bliebe Präsident Donald Trump im Amt, doch könnte er mit seinem Vetorecht einen Grossteil der demokratischen Gesetzgebungsagenda blockieren. Ein demokratisch kontrollierter Senat würde jedoch Personalentscheidungen und Richterbestätigungen erheblich erschweren. Zudem hätten beide Kammern deutlich mehr Untersuchungs- und Haushaltsmacht. Für die Börse wäre das vermutlich weniger ein klassischer Linksruck als ein Szenario maximaler Blockade. Bereits im Vorfeld kam es zu einer beschleunigten Bestätigung von Richtern, da das Weisse Haus einen möglichen Verlust des Senats einkalkuliert hatte. Die Parteiwetten laufen bereits: Im September schlug der demokratisch ausgerichtete Aktien-ETF DEMZ sein republikanisches Pendant MAGA deutlich. Auch auf Sicht von sechs Monaten liegt der DEMZ mit einem Plus von rund 18% klar vorne.
Federal Reserve im Blick
Abseits der Midterms beschäftigen sich Börsianer derzeit vor allem mit den Zinsen, denn diese sind für die Märkte wichtiger als das Geschehen in Washington. Dies gilt heute umso mehr, da sich das geldpolitische Umfeld gerade verschärft hat. Die Fed hat ihren Leitzins am 16. September um 25 Basispunkte auf 3,75% bis 4,00% erhöht und diesen Schritt mit einer weiterhin zu hohen Inflation begründet, obwohl die Wirtschaft solide wächst, die Konsumausgaben widerstandsfähig sind und Produktivität sowie Investitionen kräftig bleiben. Die Fed-Projektionen zeichnen für 2026 ein ungewöhnliches Bild: 2,3% reales Wachstum und nur 4,1% Arbeitslosigkeit, gleichzeitig aber 3,7% PCE-Inflation (Personal Consumption Expenditures) und 3,4% Kerninflation. Für 2027 erwarten die Währungshüter dann einen Rückgang der PCE-Inflation auf 2,3%.
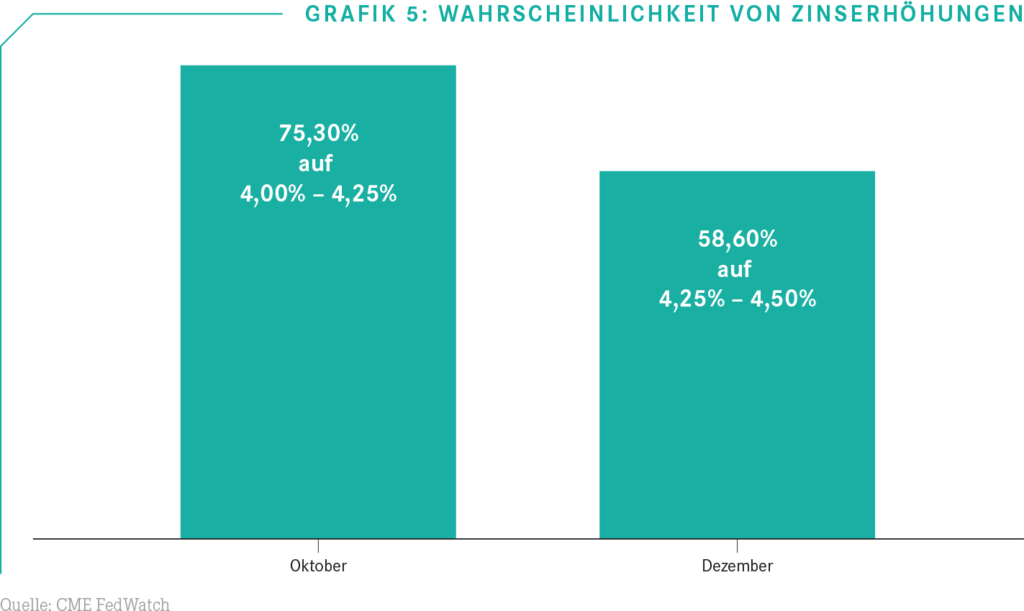
Aktuell stellt sich für Aktienanleger daher nicht die Frage, wann die Fed die Zinsen senkt, sondern wie weit sie diese noch erhöhen muss. Die Rendite zehnjähriger Treasuries erreichte nach der Entscheidung im September zeitweise 5%, den höchsten Stand seit 19 Jahren. J. P. Morgan hält dieses Umfeld noch nicht für zwangsläufig gefährlich. Die Bank verweist darauf, dass steigende Zinsen die Bewertungsmultiplikatoren des S&P 500 im vergangenen Jahr zwar um rund drei KGV-Punkte gedrückt haben, US-Aktien dank deutlich stärkerer Gewinne aber trotzdem kräftig gestiegen sind. Bereinigt erwartet die US-Bank für die Jahre 2026 und 2027 Gewinnzuwächse von rund 28% bzw. 21%. Laut J. P. Morgan zeigt die Historie bei einem derartigen Gewinnwachstum, dass Aktien sogar zehnjährige Renditen im Bereich von 5% bis 6% verkraften können. Kritisch wird es nach Einschätzung der Strategen vor allem dann, wenn sich aus der bislang erwarteten moderaten Straffung ein breiter Zyklus mit vier oder fünf weiteren Zinsschritten entwickeln würde. Aktuell geht der Markt laut CME FedWatch in diesem Jahr von zwei Schritten nach oben aus – am 28. Oktober und 9. Dezember. Für das Jahr 2027 findet sich aktuell keine Mehrheit für eine weitere Anhebung.
Auch die Zinsentwicklung wird darüber entscheiden, welche Sektoren tatsächlich die Nase vorne haben werden. Ein Blick in die Vergangenheit zeigt, dass Energie- und Finanzwerte besonders gut abgeschnitten haben, wenn langfristige Renditen stärker gestiegen sind als kurzfristige. Immobilien und Versorger fielen dagegen spürbar zurück. Bei einer Verflachung der Zinskurve war der Technologiesektor dagegen der klare Gewinner. Ein vermeintlicher Wahlsieger eines Sektors kann deshalb schnell zum Börsenverlierer werden, wenn sich der Bondmarkt in die falsche Richtung bewegt.
Investieren rund um den Wahltag
Kurzfristig spricht vieles dafür, die Ruhe an der Wall Street nicht mit Sicherheit zu verwechseln. Die historische Häufung von Rücksetzern im September und Oktober, ein niedriger VIX, sehr hohe Aktienkurse, zehnjährige Treasury-Renditen um 5% und eine Fed, die gerade wieder auf Zinserhöhungskurs gegangen ist, bilden eine Kombination, bei der schon kleinere Überraschungen grosse Kursbewegungen auslösen können. Die Midterms müssen dafür nicht selbst der Auslöser sein; sie erhöhen vielmehr die Zahl möglicher politischer Katalysatoren. Wie es mittelfristig weitergeht, entscheidet sich jedoch nicht in Washington, sondern zwischen Gewinnwachstum und Kapitalkosten. Hält der durch KI getriebene Investitions- und Produktivitätsboom an und wachsen die Unternehmensgewinne tatsächlich zweistellig, können die überdurchschnittlichen Bewertungen trotz hoher Zinsen tragfähig bleiben. Bricht dagegen das Gewinnwachstum ein, während die Renditen weiter steigen, könnte die derzeitige Gelassenheit schnell zum Problem werden.
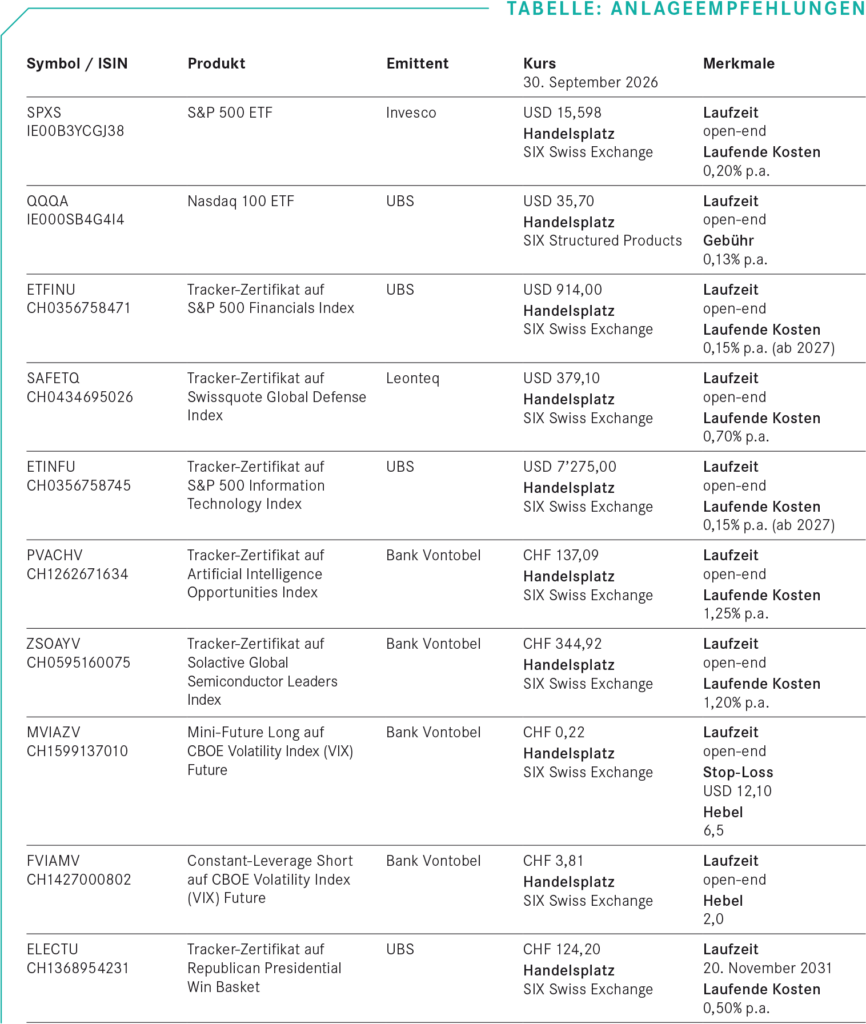
Wer die Midterms nicht nur beobachten, sondern taktisch an der Börse begleiten möchte, hat dazu verschiedene Möglichkeiten. Für einen breiten Marktzugang bieten sich ETFs auf den S&P 500 oder den Nasdaq 100 an, zum Beispiel der Invesco-S&P-500-ETF oder das UBS-Produkt auf den Nasdaq 100. Wer gezielter auf mögliche Wahleffekte setzen möchte, kann über Tracker-Zertifikate einzelne Themen und Sektoren spielen, wie US-Finanzwerte über den S&P 500 Financials Index, Technologietitel über den S&P 500 Information Technology Index, aber auch Rüstungs- und Sicherheitstitel über den Swissquote Global Defense Index sowie KI- und Halbleiter-Themen über entsprechende Vontobel-Produkte. Für Anleger, die in den Wochen rund um die Wahl mit stärkeren Ausschlägen rechnen, kommen zudem Hebelprodukte auf den Volatilitätsindex VIX in Betracht – sei es auf steigende Nervosität mit einem Mini-Future Long oder auf wieder sinkende Schwankungen mit einem Short-Produkt. Hinzu kommt mit dem «Republican Presidential Win Basket» sogar ein sehr spezifisches Polit-Thema. Der Aktienkorb hat seit seiner Emission im November 2024 bereits rund ein Fünftel an Wert zugelegt.