 Trading Desk
Basilea: Rücksetzer als neue Chance
-
Christian Ingerl
Redaktor
Nach der kräftigen Rallye seit den Semesterzahlen ist die Basilea-Aktie zurückgekommen. Eine angehobene Jahresprognose und vielversprechende Phase-III-Projekte sprechen aber für weiteres Potenzial. Für risikobereite Anleger eröffnet sich eine neue Trading-Chance.
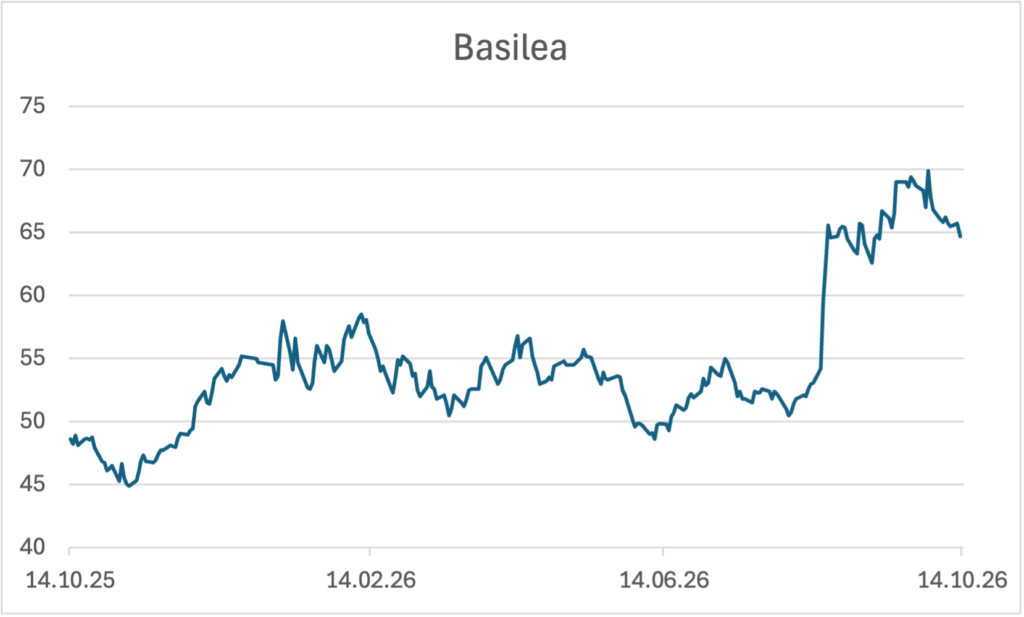
Die seit Mitte August andauernde Klettertour der Aktie von Basilea ist nun in einer Verschnaufpause gemündet. Seit der Vorlage des starken Halbjahresbreichts und der gleichzeitig angehobenen Jahresprognose hatte der Titel kräftig Fahrt aufgenommen und in der Spitze CHF 70.50 erreicht. Von dort ging es zuletzt um rund 7% abwärts. Nach der vorangegangenen Rallye ist das zunächst kein Alarmsignal. Im Gegenteil: Um CHF 65 verläuft eine ehemalige Widerstandszone, die nach dem Ausbruch nun die Rolle einer Unterstützung übernehmen könnte. Gelingt hier die Bodenbildung, könnte sich die übergeordnete Aufwärtsbewegung fortsetzen.
Überproportionales Gewinnplus…
Nicht nur die Charttechnik spricht für eine anhaltende positive Tendenz, auch fundamentale Argumente lassen sich finden. So liefert das erste Semester reichlich Stoff für Optimismus. Basilea steigerte den Umsatz gegenüber dem Vorjahreszeitraum um 14% auf CHF 119.0 Mio. Noch dynamischer entwickelte sich die Profitabilität: Der Betriebsgewinn kletterte um knapp ein Drittel auf CHF 31.6 Mio., der Reingewinn gar um rund drei Viertel. Die beiden Medikamente Cresemba und Zevtera erreichten Erlöse von CHF 92.3 Mio. An der Zukunft spart Basilea dabei nicht: Die Forschungs- und Entwicklungsausgaben erhöhten sich von CHF 38.3 auf 54.0 Mio. Das Geld fliesst vor allem in die Phase-III-Programme des Antipilzmittels Fosmanogepix sowie in die Vorbereitung der Phase-III-Entwicklung von Ceftibuten-Ledaborbactam.
…führt zu höheren Zielen
Die starke Entwicklung veranlasste das Management, die Prognose anzuheben. Statt eines Umsatzplus von rund einem Zehntel erwartet Basilea für 2026 nun etwa 15%. Beim Betriebsgewinn wurde die Messlatte besonders deutlich angehoben: Nach zuvor avisierten 20% soll das Plus nun rund 40% betragen. Bei den Erlösen mit Cresemba und Zevtera werden etwa CHF 210 Mio. erwartet, gleichzeitig soll der Mittelzufluss aus dem kommerziellen Geschäft auf rund CHF 180 Mio. steigen.
Börsianer blicken aber nicht nur auf das laufende Jahr, entscheiden ist auch, wie gut Basilea den Übergang von Cresemba zu den nächsten Wachstumstreibern bewältigt. Fosmanogepix gilt dabei als wichtigster langfristiger Werttreiber.
Nächste Produktgeneration rückt näher
Cresemba ist derzeit die finanzielle Lokomotive. Das Antipilzmittel erzielte zwischen Juli 2025 und Juni 2026 weltweit In-Market-Umsätze von USD 817 Mio., ein Plus von 25%, und wird inzwischen in 76 Ländern vermarktet. Doch Basilea baut bereits die nächste Generation auf. Für Fosmanogepix beziffert das Unternehmen das Spitzenumsatzpotenzial auf rund USD 1 Mrd., für Ceftibuten-Ledaborbactam auf etwa USD 500 Mio.
Bis 2030 möchte Basilea vier kommerzielle Produkte im Portfolio haben. Die bestehenden Produkte Cresemba und Zevtera sollen dabei den Übergang finanzieren: Das Unternehmen rechnet für 2026 bis 2030 mit rund CHF 600 Mio. kumuliertem Cashflow aus beiden Medikamenten und mit mehr als USD 350 Mio. möglicher zusätzlicher Forschungsfinanzierung.
Ganz ohne Risiken ist der Blick in die Zukunft aber nicht. Cresemba bleibt vorerst der wichtigste Ertragsbringer, sodass ein schnellerer als erwarteter Umsatzrückgang nach Patentabläufen Basilea empfindlich treffen würde. Ebenso könnten klinische Rückschläge bei Fosmanogepix oder eine langsamere Marktdurchdringung von Zevtera die Investmentthese beschädigen. Börsianer sollten sich als nächstes den 28. Oktober im Kalender anstreichen, dann findet der nächste Kapitalmarkttag statt auf dem es neue News geben könnte.
Anlagelösung
Verteidigt die Basilea-Aktie den Bereich um CHF 65, könnte der jüngste Rücksetzer eine neue Trading-Chance eröffnen. Spekulativ orientierte Anleger können dieses Szenario mit dem Long Mini-Future von Leonteq MBSBST umsetzen. Das Produkt weist einen Hebel von 4.4 auf. Doch Vorsicht: Der Multiplikator sorgt zwar dafür, dass Kursbewegungen der Aktie überproportional im Produkt ankommen. Das funktioniert allerdings in beide Richtungen. Der Ausübungspreis liegt bei CHF 50.2765, das Stop-Loss-Level bei 51.7848 Franken und damit aktuell gut ein Fünftel unter dem Basiswertkurs.