 Trading Desk
Kuros: Der nächste Rebound-Versuch
-
Christian Ingerl
Redaktor
Nach einer schwierigen Zeit arbeitet die Kuros-Aktie derzeit an ihrem Comeback. Wie bereits im Frühjahr 2025 hat der Titel im Bereich von CHF 16/17 nach oben gedreht. Operativ gibt es gute Argumente für eine Wende.
Der Name Kuros Biosciences dürfte längst nicht jedem Anleger ein Begriff sein. Dabei ist die heimische Medtech-Schmiede in den vergangenen Jahren zu einer bemerkenswerten Wachstumsgeschichte herangewachsen. Die Firma mit Sitz in Schlieren entwickelt synthetische Knochenersatzmaterialien, die vor allem bei Wirbelsäulen- und orthopädischen Eingriffen eingesetzt werden. Das wichtigste Produkt ist MagnetOs, das die Knochenneubildung unterstützen soll und mittlerweile einen erheblichen Teil des Geschäfts ausmacht. In den USA ist MagnetOs gemessen am Umsatz bereits zur drittgrössten Marke für Knochenersatzmaterialien aufgestiegen.
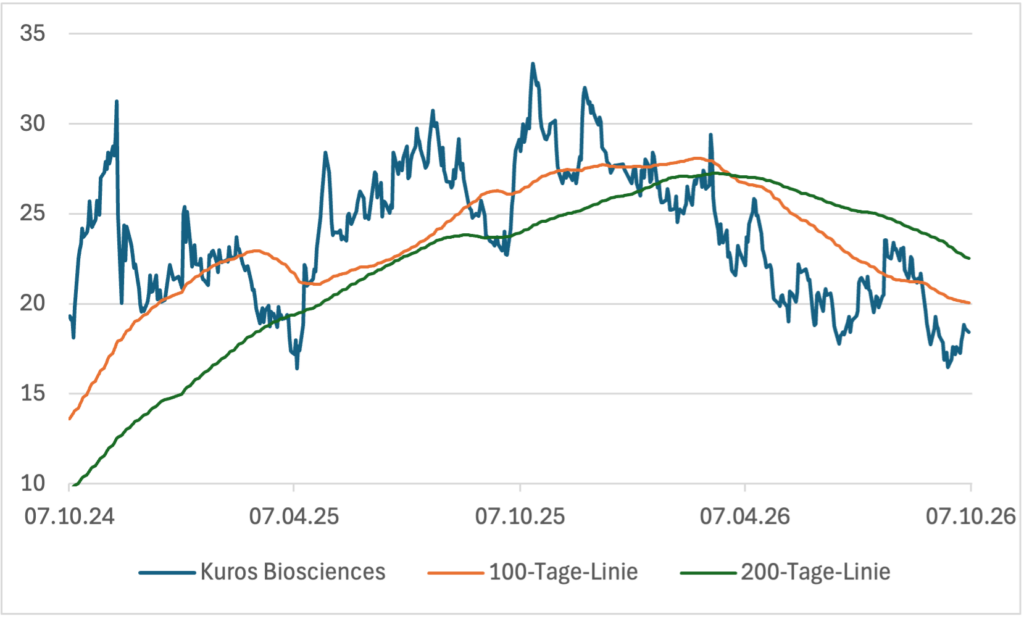
An der Börse konnte die operative Entwicklung zuletzt allerdings nicht mithalten. Vom 52-Wochen-Hoch bei mehr als CHF 33 ging es bis auf CHF 16.46 hinunter. Nun versucht die Aktie erneut die Wende. Das Muster erinnert an April 2025: Auch damals erwies sich die Zone als Sprungbrett zu deutlich höheren Notierungen.
Wachstum bleibt hoch
Die Zahlen zum ersten Halbjahr liefern eine solide Grundlage. Kuros steigerte den Umsatz um 45% auf USD 92.4 Mio. Noch wichtiger für Anleger ist die zunehmende Profitabilität. Das bereinigte EBITDA legte im ersten Halbjahr um 61% auf USD 12.5 Mio. zu, die entsprechende Marge verbesserte sich von 12.3% auf 13.6%. Unter dem Strich schrieb das Spin-off der ETH Zürich mit USD 4.4 Mio. erstmals in einem ersten Halbjahr schwarze Zahlen. Und das, obwohl das Unternehmen weiter kräftig investiert: Die Forschungs- und Entwicklungsausgaben legten um zwei Drittel zu. Operativ verbreitert Kuros zugleich die Basis. MagnetOs wächst nicht mehr nur im klassischen Wirbelsäulengeschäft, sondern gewinnt auch bei minimalinvasiven Eingriffen, Fuss- und Sprunggelenksoperationen sowie ersten Anwendungen im Traumabereich an Bedeutung. Gleichzeitig baut das Unternehmen seine Produktionskapazitäten aus. Der neue Standort im US-amerikanischen Alpharetta soll noch im zweiten Halbjahr 2026 die Produktion aufnehmen und damit nicht nur die Kapazitäten erhöhen, sondern auch Lieferketten- und Zollrisiken reduzieren.
Nächster Test Mitte Oktober
Neue Hinweise liefert Kuros bereits am 15. Oktober mit dem Trading Update für das dritte Quartal. Die Analysten von Kepler Cheuvreux rechnen dabei mit einem weiteren kräftigen Wachstumsschub. So sollen die Erlöse um mehr als 40% auf USD 53.3 Mio. zulegen, die operative Marge sich auf 14.2% weiter verbessern. Damit würde Kuros seinem Jahresziel bereits sehr nahekommen. Das Unternehmen stellt für 2026 mindestens 35% Umsatzwachstum und eine Marge von rund 14% in Aussicht. Damit könnte die spannendere Frage am 15. Oktober weniger lauten, ob Kuros die Ziele erreicht, sondern vielmehr, ob das Management sie erneut erhöht.
Die Analystenzunft zeigt sich durchwegs positiv. Die Börse honoriert diese Perspektiven bislang aber nur teilweise, obwohl der Konsens die Aktie einstimmig als Kauf einstuft. Das durchschnittliche Kursziel liegt bei CHF 32.80 und damit rund 76% über der aktuellen Notierung. Sollte sich die Zone um CHF 16/17 Franken tatsächlich erneut als tragfähiger Boden erweisen, wäre damit zumindest die Grundlage für einen längerfristigen Rebound gelegt. Eine Rückkehr über die Marke von CHF 20 Franken würde das technische Bild zusätzlich aufhellen, da auf dieser Marke die 100-Tage-Durchschnittslinie verläuft. Oberhalb dieses gleitenden Durchschnitts ist der Weg zur 200-Tage-Linie, die sich bei CHF 22.50 befindet, relativ frei. Aufgepasst: Der längere Durchschnitt hat in diesem Jahr bereits mehrmals ein Weiterkommen verhindert. Allerdings wäre das nicht weiter schlimm, bis dahin beläuft sich das Potenzial auf satte 20%.
Anlagelösungen
Risikobereite Anleger können mit dem Long Mini-Future MKUCJT von Leonteq diese mögliche Aufwärtsbewegung noch deutlich beschleunigen. Das Produkt weist einen Hebel von 4.24 auf. Das Finanzierungslevel liegt bei CHF 14.5594, das Stop-Loss-Level bei 16.0153 Franken. Der Abstand zur Knock-out-Schwelle beträgt damit knapp 14 Prozent. Vorsicht: Das Produkt reagiert nicht nur überproportional auf Kursbewegungen der Kuros-Aktie nach oben, sondern auch gen Süden.
Wer dagegen eher mit einer Seitwärtsbewegung oder nur moderat steigenden Kursen rechnet, findet im Barrier Reverse Convertible AHEYTQ, ebenfalls von Leonteq, eine teilgeschützte Alternative. Der Coupon beträgt 10.59% p.a., die Barriere liegt bei CHF 13.37 und damit deutlich unter dem aktuellen Aktienkurs. Die Maximalrendite beläuft sich aktuell auf 14.28% respektive 17.26% p.a. Die Kehrseite: Wird die Barriere verletzt und erholt sich die Aktie nicht ausreichend, drohen Verluste. Dafür bietet das Produkt einen deutlichen Sicherheitspuffer, das Barriere-Niveau hat die Aktie seit Mitte 2024 nicht mehr gesehen.