 Opinion Leaders
Japanische Aktien: Vom Re-Rating zum Gewinnwachstum
-
Ben Leyland
Senior-Fondsmanager
J O Hambro
Der Wandel der japanischen Unternehmenslandschaft läuft seit mehr als einem Jahrzehnt. Höhere Profitabilität und ein effizienterer Kapitaleinsatz haben die Eigenkapitalrenditen deutlich verbessert. Ein Großteil dieses Potenzials ist inzwischen jedoch ausgeschöpft, zumindest bei den Large-Cap-Unternehmen. Der Fokus verlagert sich daher auf die Frage, wie nachhaltig Margen und Renditen sind und welches Potenzial für langfristiges Wachstum durch Reinvestitionen besteht. Entscheidend sind Unternehmen mit strukturellen Wachstumstreibern, starken Wettbewerbspositionen, diszipliniertem Management und der Fähigkeit, Kapital effektiv zu reinvestieren.
Für uns ist die Bewertung daher eher ein Ausgangspunkt als eine eigenständige Investmentthese. Eine Aktie, die zunächst wegen ihrer Unterbewertung interessant war, kann auch nach einer Neubewertung attraktiv bleiben, wenn der Markt die qualitativen Merkmale weiterhin unterschätzt. Bei solchen Unternehmen verändern sich die Renditetreiber, weg von steigenden Bewertungsmultiplikatoren und hin zu Gewinnwachstum und Dividenden.
Struktureller Rückenwind durch den Kapitalzyklus
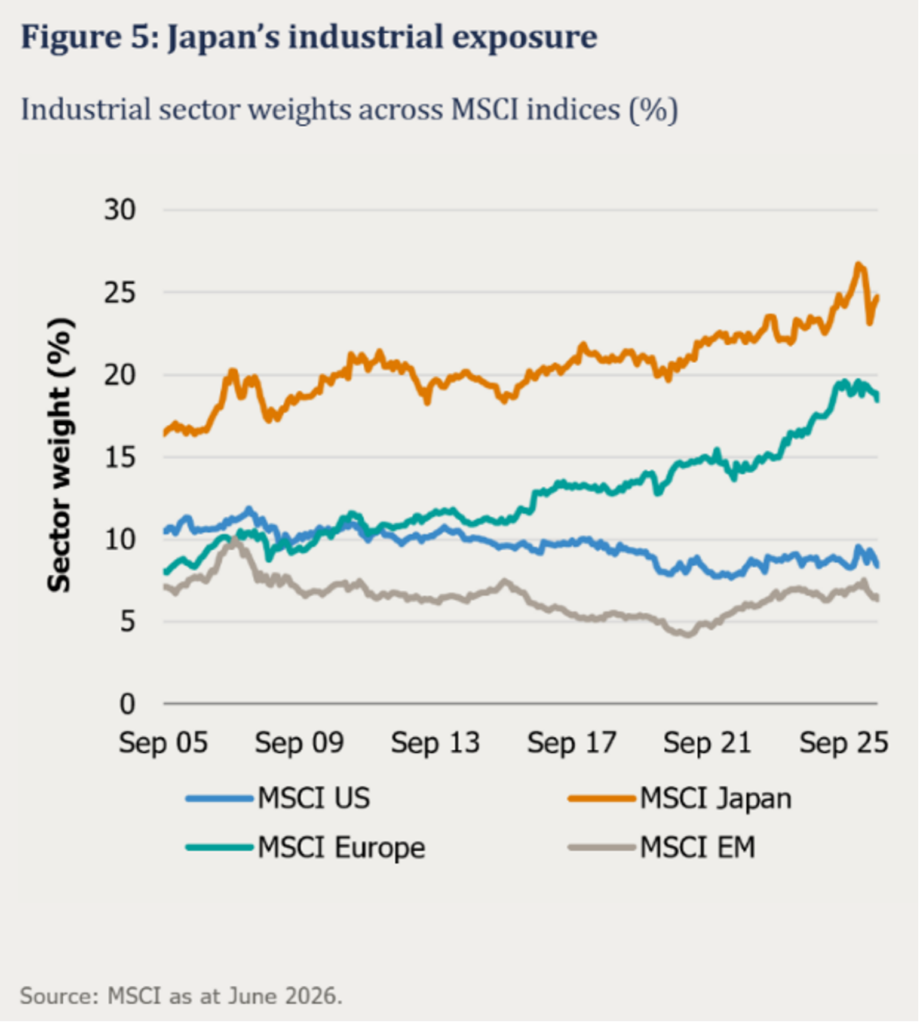
Seit 2022 beobachten wir eine Verlagerung hin zu Kapitalinvestitionen und zur Erneuerung der Infrastruktur. Wir bewegen uns zunehmend weg von einer globalisierten „Just-in-Time“-Welt mit langen Lieferketten und sehr hoher Auslastung hin zu einem „Just-in-Case“-Modell mit größerer regionaler Selbstversorgung und Reservekapazitäten, unterstützt durch staatliche Anreize. Für realwirtschaftlich geprägte Sektoren wie die Industrie verändert das die Nachfrageaussichten deutlich. Industrieunternehmen machen traditionell einen großen und wachsenden Anteil des japanischen Aktienmarkts aus, während ihr Anteil in den USA und in den Schwellenländern deutlich zurückgegangen ist.Wer gezielt vom neuen Kapitalzyklus profitieren möchte, findet in Japan gute Voraussetzungen.
China erhöht den Selektionsdruck
Japans Industrieexporteure haben in den letzten Jahren von einer extrem schwachen Währung profitiert, die nun möglicherweise wieder an Stärke gewinnt. Gleichzeitig stehen einige Unternehmen vor einer ernst zu nehmenden neuen Herausforderung durch chinesische Wettbewerber, die unter anderem bei Investitionsgütern, in der Schwerindustrie und bei Elektrofahrzeugen zunehmend an Stärke gewinnen.
Das bedeutet jedoch nicht, dass die Chancen in Japan ausgeschöpft sind. Gefragt sind Unternehmen, die über nachhaltige Wettbewerbsvorteile verfügen, etwa durch enge Kundenbeziehungen, anhaltende Investitionen in Forschung und Entwicklung, lange Produktentwicklungszyklen oder hohe Wechselkosten. Auch stärker auf den heimischen Markt ausgerichtete Unternehmen dürften davon profitieren, dass sie dem Wettbewerb aus China sowie Währungsschwankungen weniger direkt ausgesetzt sind.
Selektivität gewinnt an Bedeutung
Japan ist heute nicht mehr der übersehene Markt, der er noch vor 15 Jahren war. Unternehmensreformen, eine bessere Kapitalallokation und die Rückkehr der Inflation haben die Grundlagen für strukturell höhere Unternehmensrenditen geschaffen. Gleichzeitig verleiht der weltweite Trend hin zu Kapitalinvestitionen und zur Erneuerung der Infrastruktur vielen japanischen Unternehmen Rückenwind. Mittlerweile wird die Attraktivität japanischer Aktien sowohl von ausländischen als auch von inländischen Anlegern erkannt, unterstützt durch Initiativen wie das NISA (Nippon Individual Savings Account). Die Chancen für Deep-Value-Investments mögen kleiner geworden sein, doch die potenziellen Erträge aus aktivem Management und gezielter Aktienauswahl bleiben attraktiv.