 Trading Desk
Continental: Showdown im April
-
Christian Ingerl
Redaktor
Während die Autoindustrie auf einen holprigen Parcours unterwegs ist, richtet der Zulieferer seine Zukunft neu aus. Mit einem Konzernumbau legt der Vorstand seinen Fokus verstärkt auf Profitabilität und Wachstum. Der jüngste Kursabsturz könnte daher eine Chance bieten.
In rund zwei Wochen lädt der Autozulieferer Continental zur Generalversammlung in Hannover an. Für Vorstand und Verwaltungsrat ist der 25. April der «Tag der Wahrheit». Dann entscheiden die Aktionäre darüber, ob das Automotive-Geschäft vom Konzern abgetrennt wird. Das Kontrollgremium hat den Deal bereits abgesegnet. Sollten die Anteilseigner der gleichen Meinung sein, könnte es im September zu einem Börsengang der Sparte kommen. Konditionen dafür wurden bereits festgelegt: Altaktionäre sollen für zwei Conti-Aktien eine Aktie des neuen Unternehmens bekommen.
Zurück zu den Wurzeln
Durch die Abspaltung würde Continental in zwei nahezu gleichgrosse Teile zerlegt. Während sich das Automotive-Geschäft, ein eigenständiger Name ist noch nicht bekannt, auf Softwarelösungen rund ums Auto sowie um autonomes Fahren kümmert, setzt Continental in Zukunft wieder auf sein Traditionsgeschäft Reifen und Kunststoffe, mit dem das Unternehmen bei der Gründung 1871 gestartet ist. «Fokussierte Unternehmen sind gerade in einem herausfordernden Umfeld deutlich agiler und können mehr Wert schaffen», erklärt Verwaltungsratschef Wolfgang Reitzle die Umstrukturierung.
Die Zahlen im Blick
Wie herausfordernd die Rahmenbedingungen derzeit sind, zeigt sich beim Blick auf die Geschäftszahlen. Im vergangenen Jahr musste der Autozulieferer gleich zwei Mal von den Prognosen abrücken. Letztlich gingen die Erlöse um rund 4% auf EUR 39.7 Mrd. zurück und erreichten damit nur das untere Ende der angestrebten Spanne. Dank eines millionenschweren Sparprogramms drehte das Ergebnis dagegen wieder nach oben. So kletterte der operative Gewinn um 6.6% auf EUR 2.7 Mrd. empor, wodurch sich Marge von 5.9% auf 6.8% erhöhte. Der Wert übertraf auch die Erwartungen der Analysten.
Neben Kosteneinsparungen war das gute Abscheiden auf der Ergebnisseite auch der wachsenden Reifensparte geschuldet. Das Segment ist zudem überdurchschnittlich profitabel. Während der Bereich Automotive eine Ebit-Marge von 2.3% und ContiTech von 6.2% aufweist, bringt es «Tires» auf stolze 13.7%. Apropos ContiTech, über die Zukunft der Sparte hat der Vorstand gestern ebenfalls ein Urteil gefällt. Der Spezialist für Gummibändern, Schläuchen und ähnlichen Produkten mit starkem Industriefokus wird verselbstständigt und soll dann verkauft werden. Das soll zeitlich nach dem Spin-off des Unternehmensbereichs Automotive sowie nach dem Verkauf des Geschäftsfeldes Original Equipment Solutions umgesetzt werden. «Jetzt der richtige Zeitpunkt für die tiefgreifendste Neuaufstellung in der Unternehmensgeschichte», begründet Vorstandschef Nikolai Setzer die Umgestaltung und fügt hinzu: «Wir schaffen drei starke, unabhängige Champions, die ihr volles Wachstums- und Wertschaffungspotenzial als selbstständige Unternehmen entfalten werden.»
Börse applaudiert
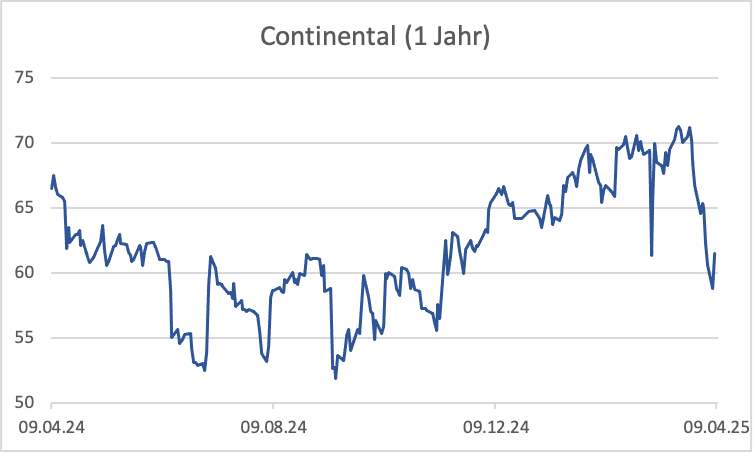
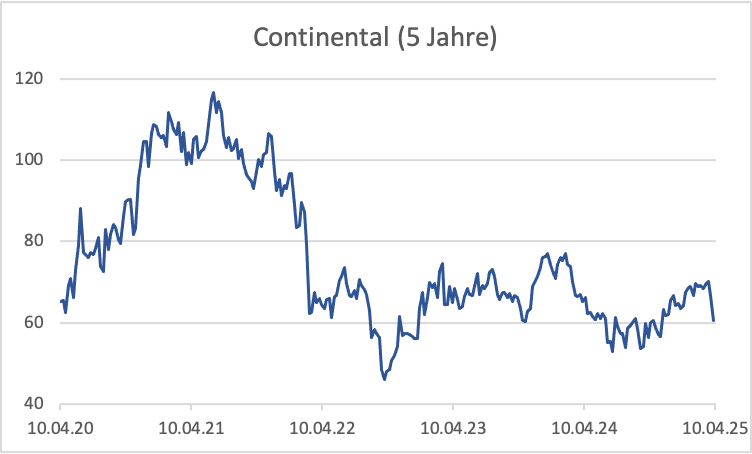
An der Börse kommen die radikalen Umbaupläne gut an. Bevor die US-Regierung mit ihrem Zollhammer zuschlug, klettere die Continental-Aktie steil nach oben. Mehr als ein Drittel legte der DAX-Titel seit vergangenem Herbst zu. Das hat einen einfachen Grund: Pure-Play-Unternehmen wird von Investoren in der Regel eine höhere Bewertung zugestanden. Nach dem jüngsten Rückschlag ist der Bluechip sogar noch deutlich günstiger geworden. Auf Basis der erwarteten Gewinne für 2025 und 2026 beträgt das KGV 7.3 respektive 5.9. Damit liegen die Kennziffern deutlich unter dem erwarteten Gewinnwachstum. Für dieses Jahr rechnet der Analystenkonsens mit einem Plus beim Ergebnis je Aktie von knapp 42% und für 2026 mit immerhin noch knapp 24%. Daher wundert es nicht, dass das Konsensrating der Analysten auf «Kaufen» mit einem Potenzial bis 75 Euro lautet, das entspricht einem Aufschlag von mehr als einem Fünftel.
Anlagelösungen
Risikofreudige Anleger können den scharfen Rücksetzer für einen Long-Trade wagen. Für eine kurzfristige Spekulation würde sich das Faktor-Zertifikat FCOBHV der Bank Vontobel mit einem konstanten Hebel von 8 anbieten. Etwas weniger «PS» hat der Mini Future ICOGHZ der ZKB, allerdings ist die Struktur des Produkts auch für einen längeren Anlagehorizont geeignet. Der Hebel beträgt 5.1, der Sop-Loss-Level befindet sich bei EUR 50.65.
Wer sich dagegen etwas defensiver in der Conti-Aktie engagieren möchte, fasst den Barrier Reverse Convertible FAIMJB von Julius Bär ins Auge. Die Renditechance beträgt 13.9%, der Risikopuffer hohe 53.1%. Sollte dieser bis zum Laufzeitende am 15. Mai 2026 ausreichen, wird der Höchstertrag erzielt.