 Trading Desk, Allgemein
Helvetia Baloise: Bereit zur Gipfeljagd
-
Christian Ingerl
Redaktor
Der Konzern überzeugt mit einem starken ersten gemeinsamen Halbjahr und kommt bei der Integration schneller voran als geplant. Das verleiht auch der Aktie Schwung, das Rekordhoch ist wieder in Reichweite. Für Anleger gibt es, je nach Markterwartung, zwei Wege zum Erfolg.
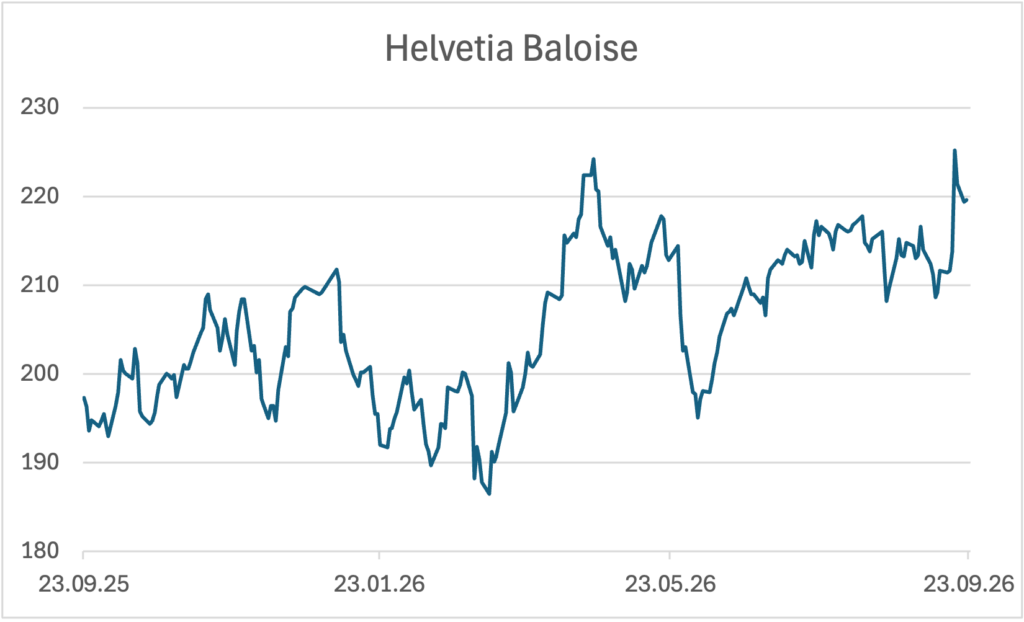
Bei Helvetia Baloise läuft es derzeit nicht nur im Versicherungsgeschäft rund. Auch an der Börse hat der aus der Fusion von Helvetia und Baloise hervorgegangene Konzern zuletzt einen Gang höher geschaltet. Nach Vorlage der ersten gemeinsamen Semesterzahlen sprang die Aktie zeitweise um mehr als 5% nach oben. Inzwischen notiert der Titel wieder in unmittelbarer Nähe zum bisherigen Rekordhoch von CHF 222.60. Die jüngsten Zahlen liefern durchaus Argumente dafür, dass die Gipfeljagd noch nicht beendet sein muss.
Der erste gemeinsame Halbjahresabschluss kann sich sehen lassen. Helvetia Baloise erzielte Underlying Earnings von CHF 631.6 Mio. und übertraf damit die Konsenserwartungen um 9%. Die annualisierte bereinigte Eigenkapitalrendite erreichte 18.7% und lag damit sogar über der für 2026 bis 2028 angestrebten Bandbreite von 16% bis 18%. Das ausgewiesene IFRS-Ergebnis von lediglich CHF 84.6 Mio. wirkt dagegen auf den ersten Blick ernüchternd. Der Grund dafür ist jedoch vor allem eine beschleunigte Abschreibung auf fusionsbedingte immaterielle Vermögenswerte. Auf die Dividendenfähigkeit hat dieser buchhalterische Effekt keinen Einfluss.
Schaden-Unfall überzeugt
Besonders überzeugend präsentierte sich das Nichtlebengeschäft. Bei einem Geschäftsvolumen von CHF 7.13 Mrd. steuerte es Underlying Earnings von CHF 399.4 Mio. bei. Die Combined Ratio lag bei guten 92.0%. Noch wichtiger: Der zugrunde liegende Schadensatz des laufenden Jahres fiel deutlich besser aus als vom Markt erwartet. Das spricht dafür, dass nicht nur Kapitalanlageerträge, sondern auch Verbesserungen im eigentlichen Versicherungsgeschäft hinter dem Ergebnis stehen. Im Lebengeschäft blieb das Geschäftsvolumen zwar hinter den Erwartungen zurück, dies ist aber teilweise gewollt: Helvetia Baloise verlagert das Geschäft in Richtung kapitalschonender Produkte und teilautonomer Vorsorgelösungen.
Fusion zahlt sich früher aus
Der eigentliche Höhepunkt der Zahlen steckt allerdings in der Integration. Von den langfristig angestrebten jährlichen Synergien und Effizienzgewinnen von CHF 650 Mio. waren Ende Juni bereits fast die Hälfte auf Run-Rate-Basis erreicht oder gesichert. Für Ende des Jahres erhöhte das Management die Erwartung von rund 50% auf etwa 60%. Gleichzeitig sollen die gesamten Integrationskosten weiterhin in der unteren Hälfte der ursprünglich genannten Spanne von CHF 500 bis 600 Mio. bleiben. Der Ergebnisbeitrag der Synergien soll 2026 nun rund CHF 170 Mio. erreichen, 20 Mio. mehr als bislang erwartet. Und bleiben weitere Grossschäden aus, hält der Konzern an einem Wachstum des Underlying Earnings je Aktie von 10% bis 12% für das laufende Geschäftsjahr fest.
Bemerkenswert waren zudem die Aussagen zur operativen Integration. Preiserhöhungen liegen nach Angaben des Managements weiterhin über der Inflation, während bislang weder eine auffällige Zunahme der Kundenabwanderung noch eine Verschlechterung der Kundenzufriedenheit infolge der Fusion zu beobachten ist. Die Zusammenführung geht nun in die zweite Phase: Im Mittelpunkt stehen Systemmigration, IT-Konsolidierung und die weitere Realisierung der Synergien. Künstliche Intelligenz spielt dabei bereits eine praktische Rolle. Der KI-Assistent „Clara“ bearbeitet jährlich mehr als 250’000 Kundenkontakte.
Anlagemöglichkeiten
An der Börse hat der Zahlenkranz neue Fantasie geweckt und das bisherige Hoch bei CHF 222.60 wieder ins Spiel gebracht. Gelingt der Ausbruch, könnte dies aus charttechnischer Sicht ein neues Kaufsignal liefern. Positiv gestimmte Anleger können darauf mit dem Long Mini-Future IHBWLZ der ZKB setzen. Das Produkt weist einen Hebel von 5.1 auf. Das Stop-Loss-Level befindet sich bei CHF 182.7054, womit sich ein Abstand zur Knock-out-Schwelle von 17.7% errechnet.
Wer dagegen eher mit einer Verschnaufpause auf hohem Niveau rechnet, findet im Callable Barrier Reverse Convertible SBXLJB von Julius Bär eine Seitwärtsalternative. Die Maximalrendite beträgt 7.13% respektive 6.38% pro Jahr. Die Barriere liegt bei CHF 161.55 und damit gut 27% unter dem aktuellen Aktienkurs. Für Anleger, die nach der jüngsten Rallye mit einer Konsolidierungsbewegung rechnen, ist dieser Puffer ein entscheidendes Argument.